सार:
एंथ्रोपिक पीबीसी के सुपर-लार्ज आईपीओ के लिए बाजार का माहौल थोड़ा ठीक हो गया है: मेटा ने 95 बिलियन अमेरिकी डॉलर की शेयर बिक्री की घोषणा की, और प्रौद्योगिकी स्टॉक भी अपने अक्टूबर के निचले स्तर से थोड़ा ठीक हो गए। हालाँकि, अभी भी कुछ प्रतिकूल कारक हैं: आईपीओ बाजार का समग्र वातावरण दबाव में है, एंथ्रोपिक के वित्तपोषण लक्ष्य बेहद महत्वाकांक्षी हैं, और इस आईपीओ की सफलता या विफलता का शेयर बाजार और क्रेडिट बाजार पर बड़ा प्रभाव पड़ेगा।
डारियो अमोदेई द्वारा स्थापित कंपनी, जून में स्पेसएक्स के रिकॉर्ड-तोड़ $86 बिलियन आईपीओ जितनी बड़ी धनराशि जुटाने की योजना बना रही है; रॉयटर्स ने बताया कि क्लाउड चैटबॉट के पीछे कॉर्पोरेट धन उगाहने की सीमा स्पेसएक्स को पार करते हुए $100 बिलियन तक पहुंचने की उम्मीद है।
मेटा की भारी शेयर बिक्री कम से कम एक नया संकेत लाती है: निवेशक एआई की मुख्य लाइन में भारी निवेश करने को तैयार हैं। फेसबुक की मूल कंपनी ने आम और पसंदीदा शेयरों में $38 बिलियन की बिक्री की, जो उसके प्रारंभिक लक्ष्य से अधिक है; अगले साल से निजी प्लेसमेंट के माध्यम से 60 अरब डॉलर जुटाने की भी योजना है। चिप दिग्गज एनवीडिया, एएमडी और ब्रॉडकॉम एक छोटे हिस्से के लिए सदस्यता लेंगे, लेकिन अधिकांश दबाव अभी भी बाजार द्वारा वहन किया जाएगा। फिर भी, सोमवार को खबर सामने आने के बाद मेटा के शेयर की कीमत 2% से कम गिर गई।
क्रेडिट बाजार ने शुरू में एआई पूंजीगत व्यय के लिए वित्तपोषण की जरूरतों को पूरा कर लिया है, और अब फंडिंग प्रदान करने की बारी स्टॉक निवेशकों की है। कंसल्टिंग फर्म यॉर्कविले इवेस ने बताया कि मेटा का "ऋण वित्तपोषण चरण समाप्त हो गया है" और इसकी दीर्घकालिक उधारी तीसरी तिमाही में बढ़कर 81 बिलियन अमेरिकी डॉलर हो गई, जबकि पिछले वर्ष की समान अवधि में यह केवल 29 बिलियन अमेरिकी डॉलर थी।
इस महीने में बड़े पैमाने पर प्रौद्योगिकी इक्विटी वित्तपोषण भी पूरा हुआ: श्नाइडर इलेक्ट्रिक ने 23 बिलियन अमेरिकी डॉलर में अमेरिकी सॉफ्टवेयर कंपनी पीटीसी का अधिग्रहण किया, जिससे 6 बिलियन यूरो (6.7 बिलियन अमेरिकी डॉलर के बराबर) जुटाए गए। यह लेनदेन फ्रांसीसी कंपनी और यूरोपीय बाजार दोनों के लिए बहुत बड़ा है। फ़्रांस में काफ़ी ऊंची वित्तपोषण लागत की पृष्ठभूमि में, यह एक उल्लेखनीय परिणाम है।
ये महाकाव्य इक्विटी सौदे एंथ्रोपिक के लिए वरदान प्रतीत होते हैं। हालाँकि, परिपक्व ब्लू-चिप कंपनियों द्वारा नए शेयर जारी करना आईपीओ से बिल्कुल अलग है। मेटा और श्नाइडर बाज़ार में जाने-माने लक्ष्य हैं। मौजूदा निवेशकों के पास अपनी स्थिति बढ़ाने का हर कारण होता है जब उनकी पसंदीदा कंपनियां छूट पर अतिरिक्त शेयर जारी करती हैं। आईपीओ जोखिम उठाने की क्षमता की अंतिम परीक्षा है। हालाँकि एंथ्रोपिक के पास वर्तमान में "आवश्यक संपत्ति" के रूप में अपना स्वयं का प्रभामंडल है, खरीदने या न खरीदने का निर्णय अभी भी निवेशकों के हाथ में है, और उन्हें भाग लेने के लिए धन जुटाने की आवश्यकता है।
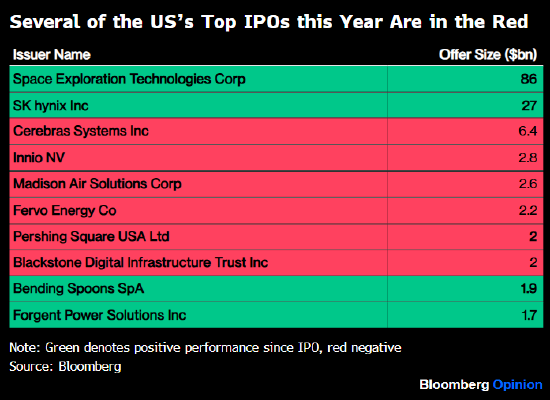
इसके अलावा, आईपीओ बाजार का माहौल स्पेसएक्स के सार्वजनिक होने के समय से भी बदतर हो गया है: 10-वर्षीय अमेरिकी ट्रेजरी नोट पर उपज 4.5% से बढ़कर 5% हो गई है। स्पेसएक्स के शेयर की कीमत ने बाजार से थोड़ा बेहतर प्रदर्शन किया, लेकिन इस साल संयुक्त राज्य अमेरिका में अधिकांश आईपीओ ने उम्मीद के मुताबिक प्रदर्शन नहीं किया है, केवल 2% की औसत वृद्धि के साथ; डेटा सेंटर ऑपरेटरों के लिए आईपीओ बाज़ार विशेष रूप से निराशाजनक रहा है।
एंथ्रोपिक का राजस्व तेजी से बढ़ रहा है, लेकिन स्पेसएक्स की तुलना में इसके मूल्यांकन तर्क को समझना अधिक कठिन है। स्पेसएक्स के पास एक परिपक्व रॉकेट लॉन्च व्यवसाय और एक लाभदायक स्टारलिंक संचार व्यवसाय है, जो लगातार मस्क की एआई महत्वाकांक्षाओं में खून डाल रहा है। स्पेसएक्स की तरह खुदरा निवेशकों के फंड भी एंथ्रोपिक की मांग का समर्थन करेंगे।
इस घटना का असर एंथ्रोपिक तक ही सीमित है, या इसका असर पूरे बाज़ार पर पड़ेगा? एक वाजिब सवाल यह है कि क्या स्टॉक निवेशक अभी भी एक और बड़ी वित्तपोषण मांग को संभाल सकते हैं। अमेरिकी पूंजी बाजार दुनिया में सबसे गहरा है, लेकिन इसकी तरलता अंतहीन नहीं है। नए स्टॉक की सदस्यता के लिए परिसंपत्ति प्रबंधन संस्थानों द्वारा उपयोग किया जाने वाला धन या तो ग्राहकों के नए निवेश से या मौजूदा पदों को बेचने से आता है। स्पेसएक्स के लॉन्च से पहले जून में, एसएंडपी 500 में शीर्ष दस हेवीवेट शेयरों में से लगभग सभी थोड़ा कमजोर हो गए, जो निवेशकों के लिए नकदी मुक्त करने का संकेत हो सकता है।
पूंजी प्रवाह को सुलझाने के बाद, कुछ स्टॉक रणनीतिकार स्थिति को अवशोषित करने की बाजार की क्षमता के बारे में आशावादी बने हुए हैं। एक ओर, मेटा और अल्फाबेट जैसे प्रौद्योगिकी दिग्गजों ने स्टॉक को पुनर्खरीद करने से लेकर अतिरिक्त शेयर जारी करने की ओर स्विच कर दिया है, और बाजार में नकदी लौटाने से लेकर तरलता खत्म करने की ओर स्विच कर दिया है। हालाँकि, अन्य उद्योगों में कॉर्पोरेट पुनर्खरीद ने इस प्रभाव को कम कर दिया है, और पुनर्खरीद संस्थाएँ केवल एनवीडिया और माइक्रोन जैसे एआई पूंजीगत व्यय के प्रत्यक्ष लाभार्थी नहीं हैं।
ड्यूश बैंक के रणनीतिकारों का मानना है कि इक्विटी जारी करने में तेजी का यह दौर मजबूत खरीद मांग के कारण है, और नए शेयर आपूर्ति की वृद्धि दर धीमी हो जाएगी, लेकिन यह शेयर बाजार की रैली को समाप्त नहीं करेगी।
गोल्डमैन सैक्स के शोध से पता चलता है कि ऐतिहासिक रूप से बड़े आईपीओ ने शेयर बाजार पर केवल अल्पकालिक दबाव लाया है; पिछले 30 वर्षों में, एसएंडपी 500 विशाल आईपीओ के पहले और बाद के हफ्तों में औसतन किनारे पर रहा है, और फिर इसकी ऊपर की ओर प्रवृत्ति फिर से शुरू हो गई है। गोल्डमैन सैक्स के विश्लेषकों ने कहा: "हमें उम्मीद नहीं है कि नए स्टॉक की आपूर्ति अल्पावधि में तेजी के बाजार को समाप्त कर देगी," यह देखते हुए कि इस वर्ष कॉर्पोरेट इक्विटी वित्तपोषण का पैमाना अमेरिकी शेयर बाजार के कुल बाजार पूंजीकरण का केवल 1% है।
सैद्धांतिक रूप से, बाज़ार में नए शेयरों की इस विशाल आपूर्ति को पचाने की क्षमता है। लेकिन एंथ्रोपिक आख़िरकार एक आईपीओ है, और बाज़ार भावनाओं और परिवर्तनशीलता से प्रभावित होता है। सभी को इस पर ध्यान देने की आवश्यकता है, क्योंकि यह लेनदेन एआई ट्रेडिंग की मुख्य लाइन का प्रतीक बन गया है-और एआई की मुख्य लाइन वर्तमान बाजार का मूल है।
टिप्पणियाँ