सार:
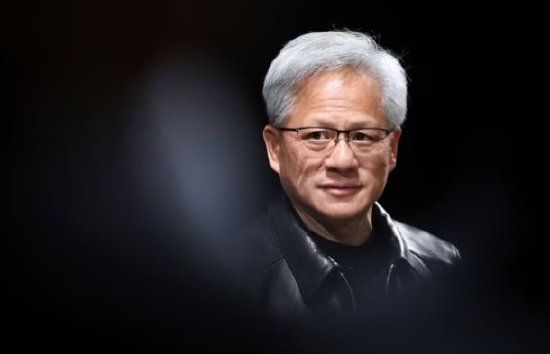
पूर्व एनवीडिया सीईओ जेन्सेन हुआंग के इस्तीफे ने एक बार फिर संयुक्त राज्य अमेरिका में बड़ी प्रौद्योगिकी कंपनियों के कॉर्पोरेट प्रशासन पर ध्यान केंद्रित करते हुए दोहरे वर्ग के शेयर संरचनाओं के बारे में चर्चा शुरू कर दी है। दोहरे वर्ग की शेयर संरचना संस्थापकों को सामान्य शेयरधारकों की तुलना में कहीं अधिक मतदान अधिकार दे सकती है। इस बात पर स्पष्ट मतभेद हैं कि क्या यह प्रणाली प्रबंधन नियंत्रण की रक्षा करती है या शेयरधारकों और निदेशक मंडल के बीच नियंत्रण और संतुलन को कमजोर करती है।
डुअल-क्लास इक्विटी एक इक्विटी तंत्र है जिसमें संस्थापकों जैसे विशिष्ट शेयरधारकों द्वारा रखे गए शेयरों के पास सामान्य शेयरों की तुलना में अधिक वोटिंग अधिकार होते हैं, जिन्हें "सुपर वोटिंग शेयर" भी कहा जाता है।
एक प्रसिद्ध अमेरिकी शेयरधारक अधिकार संगठन, एज़ यू सो ने 14वें स्थानीय समय पर एक बयान जारी कर कहा कि एनवीडिया दोहरे वर्ग की शेयर संरचना को नहीं अपनाता है, इसलिए इसके निदेशक मंडल प्रभावी ढंग से प्रबंधन की निगरानी कर सकता है। संगठन इस बात की वकालत करता है कि अन्य कंपनियों को भी "एक शेयर, एक वोट" सिद्धांत का पालन करना चाहिए।
एज़ यू सो के सीईओ एंड्रयू बेहार ने कहा: "एनवीआईडीआईए बोर्ड की जांच जिसके कारण अंततः जेन्सेन हुआंग को इस्तीफा देना पड़ा, यह दर्शाता है कि वास्तव में प्रभावी पर्यवेक्षण कैसा दिखता है।" उन्होंने कहा: "जब सीईओ अनुचित व्यवहार करता है, तो उसे जवाबदेह ठहराने के लिए बोर्ड में शक्ति होनी चाहिए।"
संगठन मेटा को दोहरे वर्ग के शेयरों का एक विशिष्ट मामला मानता है जो शेयरधारकों के हितों को नुकसान पहुंचाता है। मेटा के सीईओ मार्क जुकरबर्ग के पास कंपनी के केवल 13% शेयर हैं, लेकिन कुल वोटिंग अधिकारों के लगभग 60% को नियंत्रित करने के लिए वे दोहरे श्रेणी के शेयरों पर निर्भर हैं।
मेटा की 2020 शेयरधारकों की बैठक में, कई प्रस्तावों को वोट के लिए रखा गया, जिनमें खातों का वास्तविक नाम सत्यापन, खराब छवियों को हटाना और झूठे राजनीतिक विज्ञापनों को रोकना शामिल था। 63.1% स्वतंत्र शेयरधारकों ने इन प्रस्तावों का समर्थन किया, लेकिन जुकरबर्ग के सुपर वोटिंग अधिकारों और अन्य कारकों को शामिल करने के बाद, प्रस्तावों के लिए अंतिम समर्थन दर केवल 19% थी।
एज़ यू सो का मानना है कि यदि ये प्रस्ताव पारित हो जाते हैं, तो मेटा युवा सोशल मीडिया की लत से संबंधित मुकदमों के निपटान मुआवजे में 17.1 बिलियन अमेरिकी डॉलर (लगभग 23 ट्रिलियन वॉन) तक का भुगतान करने से बच सकता है। मुख्य बात यह है कि दोहरी श्रेणी की इक्विटी शेयरधारकों के लिए उनकी मांगों को पूरा करना असंभव बना देती है, और अंततः कंपनियों और निवेशकों दोनों को नुकसान होता है।
यूके में इंपीरियल कॉलेज बिजनेस स्कूल की प्रोफेसर पूर्णिमा लूथरा ने भी एक टिप्पणी में सुझाव दिया कि अगर एनवीडिया दोहरे वर्ग के शेयरों को अपनाता है, तो हुआंग रेनक्सुन के हाथों में बड़ी शक्ति संकट को और खराब कर सकती है। उन्होंने कहा: "जहां तक एनवीआईडीआईए का सवाल है, अगर हुआंग रेनक्सुन खुद इस्तीफा देने को तैयार नहीं हैं, तो कंपनी की मौजूदा इक्विटी संरचना उन्हें हटाया जाना संभव बनाती है।" उन्होंने समझाया: "NVIDIA एकल-परत इक्विटी संरचना को अपनाता है, और हुआंग रेनक्सुन सहित सभी शेयरधारकों के पास एक शेयर और एक वोट होता है, इसलिए निदेशक मंडल के निपटान व्यवहार से उन्हें अधिक सुरक्षा नहीं मिलेगी।"
मेटा और स्पेसएक्स जैसी कंपनियों की तुलना करते हुए जहां वोटिंग अधिकार संस्थापकों के हाथों में केंद्रित हैं, उन्होंने कहा: "इस प्रकार की स्वामित्व संरचना शेयरधारकों के लिए मजबूत कॉर्पोरेट नेताओं को जवाबदेह बनाए रखना मुश्किल बना देगी।"
हालाँकि, कुछ लोगों का मानना है कि दोहरे वर्ग की इक्विटी के बिना एनवीडिया की शासन व्यवस्था संस्थापक के परिचालन नियंत्रण को बहुत नाजुक बना देती है। यह दृष्टिकोण मानता है कि जो संस्थापक दीर्घकालिक रणनीतियों का पालन करते हैं उन्हें बाहरी दबाव या बोर्ड के प्रस्तावों के कारण आसानी से बाहर किया जा सकता है।
येल स्कूल ऑफ मैनेजमेंट के प्रोफेसर जेफरी सोनेनफेल्ड, जिन्होंने लंबे समय से दोहरे वर्ग की इक्विटी का समर्थन किया है, ने स्थानीय समयानुसार 8 नवंबर को एक साक्षात्कार में बताया कि हुआंग रेनक्सुन के पास अपने नियंत्रण को मजबूत करने के लिए सुपर वोटिंग अधिकारों का अभाव था। उन्होंने टिप्पणी की कि हुआंग रेनक्सुन उन कुछ प्रबंधकों में से एक हैं जिन्होंने दोहरे वर्ग के इक्विटी समर्थन के बिना एनवीडिया को बड़ी सफलता दिलाई है। उन्होंने यह भी कहा कि अगर हुआंग रेनक्सुन के पास सुपर वोटिंग अधिकार हैं, तो निदेशक मंडल के लिए उन्हें हटाना अधिक कठिन होगा।
टिप्पणियाँ