सार:
यह निजी जीवन से जुड़ा जनमत तूफान भी है, लेकिन अंतिम दिशा बिल्कुल अलग है। बहुत से लोग इस बात को लेकर उत्सुक हैं कि मस्क मजबूती से शीर्ष पर क्यों बने हुए हैं, लेकिन हुआंग रेनक्सुन ने सीधे तौर पर एनवीडिया के सीईओ के पद से इस्तीफा देने का फैसला किया। मस्क और उनकी कंपनी के कार्यकारी शिवॉन ज़िलिस के चार बच्चे हैं, उनके नाम पर कुल 14 बच्चे हैं। इसे लेकर कई विवादित खबरें आ चुकी हैं. वह अभी भी कई प्रमुख कंपनियों की सर्वोच्च निर्णय लेने की शक्ति को मजबूती से नियंत्रित करता है। दूसरी ओर, व्यक्तिगत उथल-पुथल उजागर होने के बाद हुआंग रेनक्सुन ने सीधे अपने इस्तीफे की घोषणा की, और यहां तक कि एनवीडिया के मुख्य प्रबंधन पदों को भी पूरी तरह से सौंप दिया गया, जिसके वे 33 वर्षों से प्रभारी थे।
यह मजबूत कंट्रास्ट कभी भी आकस्मिक नहीं है। मुख्य मूल कारण दोनों कंपनियों की पूरी तरह से अलग-अलग शासन संरचनाओं में निहित है।
विशेष रूप से डिज़ाइन किए गए क्लास बी शेयरों के साथ, मस्क स्पेसएक्स के लगभग 83.7% वोटिंग अधिकारों को नियंत्रित करते हैं, जबकि एनवीडिया में हुआंग जेनक्सुन के वोटिंग अधिकार केवल 3.6% हैं। आवाज में अंतर बहुत बड़ा है.
फरवरी 2025 में, मस्क द्वारा सह-स्थापित ब्रेन-कंप्यूटर इंटरफ़ेस कंपनी, न्यूरालिंक के एक कार्यकारी शिवोन ज़िलिस ने सार्वजनिक रूप से घोषणा की कि उन्होंने और मस्क ने अपने चौथे बच्चे का स्वागत किया है।
मस्क ने बाद में एक सार्वजनिक साक्षात्कार में सीधे तौर पर स्वीकार किया कि ज़िलिस उनका साथी था। पीपुल मैगजीन के आंकड़ों के मुताबिक, मस्क के चार महिलाओं से कुल 14 बच्चे थे। ऐसी जटिल निजी जीवन की स्थिति ने शुरू से अंत तक विभिन्न कंपनियों पर उनके वास्तविक नियंत्रण को कभी नहीं हिलाया।
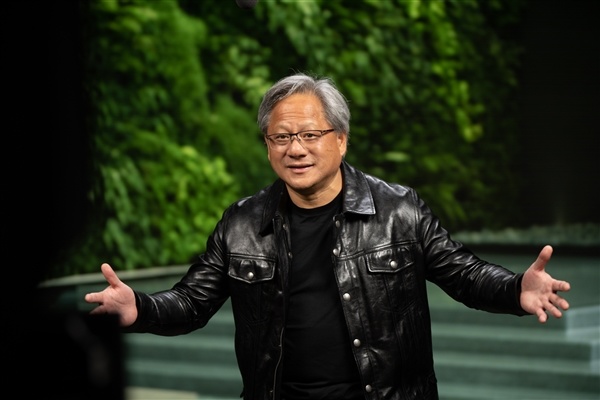
एक संस्थापक के रूप में जिसने अकेले ही कंपनी का निर्माण किया, आखिर में हुआंग जेन-ह्सुन का वोटिंग अधिकार केवल 3.6% ही क्यों रहा? 1999 में एनवीडिया के आधिकारिक तौर पर सूचीबद्ध होने से पहले, हुआंग जेनक्सुन और अन्य दो सह-संस्थापकों के पास केवल 12.8% शेयर थे, और शेष 60% से अधिक शेयर अन्य अधिकारियों, निदेशकों और सिकोइया कैपिटल जैसे बाहरी शुरुआती निवेशकों के पास थे।
एनवीडिया के सार्वजनिक होने के बाद, इसने वित्तपोषण और कर्मचारी प्रोत्साहन के लिए कई बार नए शेयर जारी किए। हुआंग जेनक्सुन का शेयरधारिता अनुपात लगातार कम किया गया था। इसके अलावा, उन्होंने खुद पहले भी कई बार सार्वजनिक रूप से अपने शेयर बेचे और दान किये थे। मार्च 2026 में आंकड़ों के समय तक, उनका अंतिम शेयरधारिता अनुपात गिरकर 3.6% हो गया था।
हालांकि हुआंग रेनक्सुन ने घोषणा की कि वह इस बार स्वेच्छा से इस्तीफा दे रहे हैं, एनवीडिया के शासन नियमों के अनुसार, भले ही उन्होंने खुद सक्रिय रूप से अपना इस्तीफा नहीं दिया हो, निदेशक मंडल के पास उन्हें सीधे हटाने का अधिकार है। एनवीडिया के मौजूदा कंपनी उपनियमों के अनुसार, वरिष्ठ अधिकारियों को हटाने के लिए केवल आधे से अधिक मौजूदा निदेशकों की मंजूरी की आवश्यकता होती है, और प्रभावी होने के लिए 11 निदेशकों के बीच केवल 6 वोटों की आवश्यकता होती है।
संस्थापकों के हाथों में शेयरधारक वोटिंग अधिकारों की मुख्य भूमिका क्या है? यह अनिवार्य रूप से निर्धारित करता है कि कौन निदेशक मंडल में शामिल हो सकता है और निदेशक बन सकता है, और ये निदेशक जो सीटें रखते हैं, उनके पास सीधे यह तय करने का सर्वोच्च अधिकार होता है कि सीईओ को रहना चाहिए या छोड़ देना चाहिए।
उदाहरण के तौर पर मेटा को लें। जुकरबर्ग प्रति शेयर दस वोटों के साथ एक विशेष क्लास बी शेयर डिजाइन के आधार पर 60.6% शेयरधारक वोटिंग अधिकारों को सीधे नियंत्रित करते हैं।
मेटा अधिकारियों ने पहले सार्वजनिक रूप से खुलासा किया है कि जुकरबर्ग अपने हाथों में मतदान के अधिकार के साथ सभी निदेशकों के अंतिम चुनाव परिणामों को पूरी तरह से निर्धारित कर सकते हैं, जो अप्रत्यक्ष रूप से उनके सीईओ पद को पूरी तरह से लॉक करने के बराबर है, जिसमें निदेशक मंडल द्वारा हटाए जाने की लगभग कोई संभावना नहीं है।
मस्क के स्वामित्व वाले स्पेसएक्स के पास कंपनी के एसोसिएशन के लेखों में एक अतिरिक्त विशेष खंड है जो मृत्यु-मुक्त स्वर्ण पदक के बराबर है। भले ही बोर्ड के सभी सदस्य मस्क को सीईओ पद से हटाने पर सहमत हों, जब तक क्लास बी शेयर अभी भी सामान्य जारी करने और प्रचलन में हैं, तब तक निष्कासन प्रस्ताव को प्रभावी होने के लिए क्लास बी शेयरों के आधे से अधिक वोटिंग अधिकारों द्वारा अनुमोदित किया जाना चाहिए।
चूंकि मस्क क्लास बी शेयरों के अधिकांश वोटिंग अधिकारों को नियंत्रित करते हैं, इसलिए वह शेयरधारक वोट पर उनके खिलाफ सभी निष्कासन प्रस्तावों को सीधे रोक सकते हैं।
दूसरे शब्दों में, स्पेसएक्स के सिस्टम डिज़ाइन के अनुसार, पूरी कंपनी में एकमात्र व्यक्ति जो मस्क को निकाल सकता है, वह स्वयं है।
बेशक, मतदान का अधिकार कभी भी सर्वशक्तिमान नहीं होता। यदि संस्थापक या कंपनी को बड़ी अनुपालन चुनौतियों या नियामक समीक्षाओं का सामना करना पड़ता है, तो चाहे इक्विटी नियंत्रण कितना भी मजबूत क्यों न हो, उसे अंततः सार्वजनिक कानूनी निचली रेखा के लिए रास्ता देना होगा। कोई भी नियमों को ओवरराइड करने के लिए इक्विटी डिज़ाइन पर भरोसा नहीं कर सकता है।
ऐसा लगता है कि कंपनी पर संस्थापकों के नियंत्रण में अंतर उनकी क्षमता और प्रतिष्ठा के कारण है। संक्षेप में, यह उस समय से ही बर्बाद हो गया है जब कंपनी की इक्विटी संरचना इसकी स्थापना के शुरुआती चरणों में डिजाइन की गई थी। कई संस्थापक जिनकी बाहरी लोगों की नज़र में बहुत प्रतिष्ठा है, उन्होंने वास्तव में कई दौर के वित्तपोषण और इक्विटी कमजोर पड़ने के बाद अनजाने में अपने भाग्य की निर्णय लेने की शक्ति निदेशक मंडल को सौंप दी है।
टिप्पणियाँ