
सार:
हालाँकि 2026 के बाद से स्थिर सिक्कों का समग्र संचलन पैमाना मुश्किल से बढ़ा है, भुगतान क्षेत्र में इसके उपयोग की आवृत्ति और लेनदेन राशि में उल्लेखनीय वृद्धि हुई है। ब्लॉकचेन डेटा विश्लेषण कंपनी एलियम के नवीनतम आंकड़ों से पता चलता है कि 2026 के पहले नौ महीनों में, स्थिर मुद्रा भुगतान की राशि 482 बिलियन अमेरिकी डॉलर तक पहुंच गई, जो साल-दर-साल 45% की वृद्धि है; इसी अवधि के दौरान, भुगतान की संख्या में 71% की वृद्धि हुई, जो 1 अरब से अधिक हो गई। इससे पता चलता है कि स्थिर मुद्रा बाजार एक उल्लेखनीय बदलाव के दौर से गुजर रहा है: उद्योग के विकास के लिए प्रेरक शक्ति केवल जारी करने के पैमाने के विस्तार के बजाय मौजूदा स्थिर सिक्कों के वास्तविक उपयोग से अधिक आने लगी है।
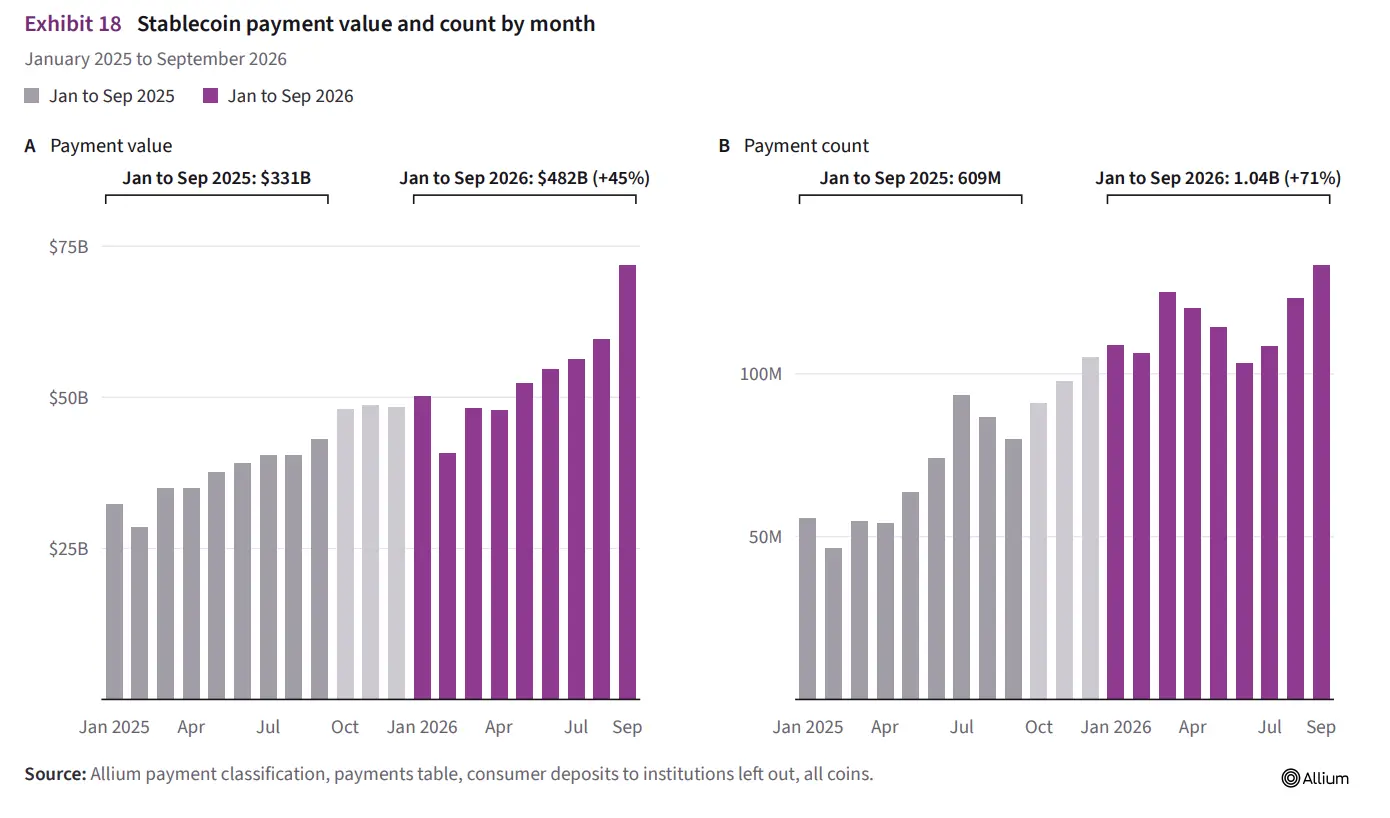
18 अक्टूबर को कॉइनडेस्क रिपोर्ट के अनुसार, सितंबर 2026 के अंत तक, कुल वैश्विक स्थिर मुद्रा परिसंचरण लगभग 305 बिलियन अमेरिकी डॉलर था, जो वर्ष की शुरुआत से केवल 0.4% की वृद्धि थी। इसके बिल्कुल विपरीत, स्थिर मुद्रा भुगतान राशि और लेनदेन की संख्या दोनों ने तेजी से वृद्धि हासिल की है। इसी समय, वीज़ा, मास्टरकार्ड और स्ट्राइप जैसी पारंपरिक भुगतान उद्योग की महत्वपूर्ण कंपनियां बैंक कार्ड, सीमा पार प्रेषण और कॉर्पोरेट फंड प्रबंधन प्रणालियों के साथ स्थिर सिक्कों के एकीकरण में तेजी ला रही हैं, और डिजिटल डॉलर को मौजूदा वित्तीय बुनियादी ढांचे में अधिक स्वाभाविक रूप से एकीकृत करने की कोशिश कर रही हैं।
स्टेबलकॉइन्स क्रिप्टो परिसंपत्तियों का एक वर्ग है जो अमेरिकी डॉलर जैसी फिएट मुद्राओं के सापेक्ष अपने मूल्य को अपेक्षाकृत स्थिर रखने का प्रयास करता है। एक उदाहरण के रूप में अमेरिकी डॉलर के स्थिर सिक्कों को लेते हुए, उनके जारीकर्ता आमतौर पर आरक्षित परिसंपत्तियों जैसे तंत्रों के माध्यम से टोकन के मूल्य का समर्थन करते हैं, ताकि इसकी कीमत में बिटकॉइन जैसी क्रिप्टोकरेंसी के रूप में बार-बार उतार-चढ़ाव न हो। स्थिर सिक्कों को न केवल ब्लॉकचेन पर स्थानांतरित किया जा सकता है, बल्कि इसका उपयोग ट्रेडिंग प्लेटफॉर्म, सीमा पार फंड ट्रांसफर और कुछ वास्तविक दुनिया भुगतान सेवाओं पर निपटान के लिए भी किया जा सकता है।
अतीत में, स्थिर मुद्रा बाजार के आकार की वृद्धि को अक्सर उद्योग के विकास के एक महत्वपूर्ण संकेतक के रूप में देखा जाता था, क्योंकि प्रचलन में अधिक टोकन का मतलब आमतौर पर व्यापार और निपटान के लिए बाजार में अधिक धन उपलब्ध होता था। हालाँकि, इस बार एलियम के डेटा से पता चलता है कि स्थिर स्टॉक की वास्तविक भुगतान गतिविधि बढ़ती रह सकती है, जबकि जारी करने का पैमाना मूल रूप से स्थिर हो गया है। दूसरे शब्दों में, बाज़ार को आवश्यक रूप से अधिक स्थिर सिक्के जारी करने की आवश्यकता नहीं है, बल्कि मौजूदा टोकन के उपयोग की आवृत्ति को बढ़ाकर भुगतान व्यवसाय का विस्तार भी किया जा सकता है।
यह प्रवृत्ति पारंपरिक भुगतान कंपनियों के लिए विशेष रूप से महत्वपूर्ण है। क्रिप्टोकरेंसी भुगतान और पारंपरिक वित्तीय प्रणालियों के बीच लंबे समय से स्पष्ट बुनियादी ढांचे में अंतर रहा है। भले ही उपयोगकर्ताओं के पास स्थिर सिक्के हों, उन्हें दैनिक उपभोग पूरा करने या पारंपरिक भुगतान चैनलों के माध्यम से दूसरों को पैसा भेजने से पहले उन्हें अपने बैंक खातों में कानूनी मुद्रा में बदलने की आवश्यकता हो सकती है। उद्यमों को बैंक खाते, क्रिप्टो परिसंपत्ति वॉलेट, ब्लॉकचेन लेनदेन और कानूनी मुद्रा निपटान प्रक्रियाओं को अलग से प्रबंधित करने की आवश्यकता हो सकती है।
आज, भुगतान कंपनियां इन लिंक को एकीकृत करने का प्रयास कर रही हैं ताकि उपयोगकर्ताओं और व्यापारियों को स्थिर सिक्कों का उपयोग करने के लिए पूरी तरह से स्वतंत्र वित्तीय प्रणाली का निर्माण न करना पड़े।
आंकड़े बताते हैं कि 2026 के पहले नौ महीनों में, स्थिर सिक्कों से जुड़ी बैंक कार्ड खपत की मात्रा 3.9 बिलियन अमेरिकी डॉलर तक पहुंच गई, जो पिछले साल की समान अवधि की तुलना में 10 गुना है। इन बैंक कार्ड लेनदेनों में, $50 से कम की छोटी खरीदारी लेनदेन की संख्या में 84% वृद्धि के लिए जिम्मेदार है। इससे पता चलता है कि स्थिर मुद्रा-संबंधित भुगतान की वृद्धि अब क्रिप्टोक्यूरेंसी एक्सचेंजों या बड़े संस्थानों के बीच फंड ट्रांसफर तक सीमित नहीं है, और दैनिक उपभोग परिदृश्यों में अधिक दिखाई देने लगी है।
हालाँकि, स्थिर मुद्रा भुगतान के पैमाने में वृद्धि की अभी भी सावधानी से व्याख्या करने की आवश्यकता है। एलियम के आंकड़े बताते हैं कि सितंबर के अंत तक, ब्लॉकचेन पर स्थिर सिक्कों की कुल मूल हस्तांतरण राशि 97.9 ट्रिलियन अमेरिकी डॉलर तक पहुंच गई, लेकिन इसमें एक्सचेंजों के भीतर विभिन्न प्रकार के आंतरिक फंड ट्रांसफर, विकेंद्रीकृत वित्तीय गतिविधियां और स्वचालित लेनदेन शामिल हैं। स्क्रीनिंग के बाद, एलियम ने इसमें से लगभग $2.4 ट्रिलियन को अंतिम-उपयोगकर्ता गतिविधि के रूप में वर्गीकृत किया, जो मूल हस्तांतरण राशि का 2.5% था। कंपनी के $482 बिलियन के भुगतान आँकड़े फ़िल्टर किए गए प्रासंगिक डेटा पर आधारित हैं, न कि ब्लॉकचेन हस्तांतरण की कुल राशि पर।
यह भेद महत्वपूर्ण है. ब्लॉकचेन पर बड़े हस्तांतरण आवश्यक रूप से वस्तुओं और सेवाओं के वास्तविक लेनदेन का प्रतिनिधित्व नहीं करते हैं, और कुछ फंड ट्रेडिंग प्लेटफॉर्म, वित्तीय प्रोटोकॉल या स्वचालित सिस्टम के बीच बार-बार प्रवाहित हो सकते हैं। इसलिए, स्थिर सिक्कों के वास्तविक आर्थिक उपयोग का विश्लेषण करने के लिए श्रृंखला पर धन की आवाजाही के पैमाने और अंतिम उपयोगकर्ताओं द्वारा भुगतान के लिए उपयोग की जाने वाली राशि के बीच अंतर करने की आवश्यकता होती है।
पारंपरिक भुगतान कंपनियों द्वारा हाल की कार्रवाइयों की एक श्रृंखला से पता चलता है कि स्थिर सिक्के अधिक परिपक्व वित्तीय बुनियादी ढांचे में प्रवेश करने की कोशिश कर रहे हैं।
मास्टरकार्ड ने 15 अक्टूबर को ग्लोबल मनी प्लेटफ़ॉर्म लॉन्च किया। यह सेवा स्थिर मुद्रा अवसंरचना कंपनी बीवीएनके के साथ साझेदारी में विकसित की गई थी और इसका उद्देश्य एक एकीकृत इंटरफ़ेस के माध्यम से पारंपरिक फिएट मुद्रा खातों, स्थिर मुद्रा शेष, मुद्रा विनिमय, बैंक कार्ड खपत और बैंक खाता भुगतान को एकीकृत करना है। मास्टरकार्ड ने पहले अगस्त 2026 में BVNK का अधिग्रहण किया था।
इस प्लेटफ़ॉर्म के माध्यम से, बैंक और वित्तीय प्रौद्योगिकी कंपनियां ग्राहकों को ऐसे खाते प्रदान कर सकती हैं जो फिएट मुद्राओं और स्थिर सिक्कों दोनों का समर्थन करते हैं, ताकि उपयोगकर्ताओं को दो प्रकार के फंडों को प्रबंधित करने के लिए पूरी तरह से स्वतंत्र सिस्टम का उपयोग न करना पड़े। भुगतान कंपनियां नुवेई और मार्केटा संबंधित सेवाओं को एकीकृत करने वाली पहली ग्राहक बन गई हैं।
इस योजना का फोकस आम उपभोक्ताओं को सभी भुगतान पूरा करने के लिए सीधे ब्लॉकचेन वॉलेट का उपयोग करने की आवश्यकता नहीं है, बल्कि मौजूदा वित्तीय प्रणाली में धन या निपटान उपकरण के स्रोत के रूप में स्टेबलकॉइन का उपयोग करना है। उपयोगकर्ताओं के लिए, भुगतान अनुभव अभी भी खातों और बैंक कार्डों के परिचित स्वरूप को बनाए रख सकता है; सेवा प्रदाताओं के लिए, निचली परत वास्तविक जरूरतों के आधार पर पारंपरिक बैंकिंग प्रणाली और ब्लॉकचेन नेटवर्क के बीच उचित फंड ट्रांसफर विधि चुन सकती है।
स्ट्राइप भी इसी तरह के लेआउट का प्रचार कर रहा है। कंपनी स्थिर सिक्कों का समर्थन करने वाले बैंक कार्ड विकसित करने के लिए ब्लॉकचेन वित्तीय सेवा कंपनी प्लाज़्मा के साथ काम कर रही है। यह उपयोगकर्ताओं को योग्य स्थिर मुद्रा शेष का समर्थन करते हुए अमेरिकी डॉलर, यूरो, ब्राजीलियाई रियल, मैक्सिकन पेसोस और कोलंबियाई पेसोस जैसे मुद्रा शेष का उपयोग करने की अनुमति देने की योजना बना रहा है।
दोनों पक्षों द्वारा घोषित योजना के अनुसार, उपयोगकर्ता अनावश्यक मुद्रा विनिमय को कम करने के लिए उपभोग की मुद्रा से मेल खाने वाली शेष राशि से प्राथमिकता का भुगतान कर सकते हैं। उदाहरण के लिए, जब उपयोगकर्ता यूरो में खरीदारी करते हैं, तो वे पहले धनराशि को अन्य मुद्राओं में परिवर्तित किए बिना और फिर अतिरिक्त विनिमय प्रक्रियाओं से गुज़रे बिना सीधे अपने यूरो शेष का उपयोग कर सकते हैं।
स्ट्राइप का विस्तारित बैंक कार्ड बुनियादी ढांचा वर्तमान में 30 से अधिक देशों और क्षेत्रों को कवर करता है, और कंपनी 2027 में 100 से अधिक देशों और क्षेत्रों में कवरेज का विस्तार करने की योजना बना रही है। यदि यह योजना सुचारू रूप से आगे बढ़ती है, तो स्थिर सिक्कों को मौजूदा भुगतान नेटवर्क के माध्यम से अधिक उपभोक्ताओं तक पहुंचने की उम्मीद है, और यह अब क्रिप्टोकरेंसी से परिचित उपयोगकर्ता समूहों तक सीमित नहीं रहेगा।
वीज़ा अंतरराष्ट्रीय भुगतान के फंड तैयारी लिंक में स्थिर मुद्रा पेश करता है।
वीज़ा ने कहा कि भुगतान समन्वय सेवा कंपनी इन्यो ग्लोबल ने वीज़ा डायरेक्ट की स्थिर मुद्रा आरक्षित निधि सेवा को वाणिज्यिक परिचालन में लाने का बीड़ा उठाया है। इस सेवा के माध्यम से, भुगतान कंपनियां सीमा पार से भुगतान के लिए अग्रिम धनराशि तैयार करने के लिए यूएसडीसी, सर्किल द्वारा जारी अमेरिकी डॉलर की स्थिर मुद्रा का उपयोग कर सकती हैं, जिससे पारंपरिक बैंक व्यावसायिक घंटों और निपटान खिड़कियों पर निर्भरता कम हो जाती है।
पारंपरिक सीमा-पार भुगतान प्रक्रिया में, धन को कई बैंकों या भुगतान संस्थानों से गुजरना पड़ सकता है, और आगमन का समय व्यावसायिक घंटों, समाशोधन व्यवस्था और विभिन्न देशों में वित्तीय प्रणालियों के बीच संबंध से प्रभावित होगा। फंड तैयार करने के लिए स्टेबलकॉइन्स का उपयोग करने के बाद, भुगतान सेवा प्रदाता प्रासंगिक फंड को ब्लॉकचेन पर अग्रिम रूप से तैयार या स्थानांतरित कर सकते हैं, और फिर पारंपरिक भुगतान चैनलों के माध्यम से अंतिम भुगतानकर्ता को भुगतान कर सकते हैं।
इसका मतलब यह नहीं है कि प्राप्तकर्ता के पास क्रिप्टोकरेंसी होनी चाहिए। वीज़ा द्वारा पेश किए गए मॉडल के अनुसार, स्थिर सिक्कों का उपयोग मुख्य रूप से भुगतान संस्थानों के बीच धन की तैयारी और हस्तांतरण के लिए किया जाता है, और अंतिम भुगतानकर्ता अभी भी नियमित भुगतान चैनलों के माध्यम से धन एकत्र कर सकता है। यह डिज़ाइन पारंपरिक वित्तीय प्रणालियों के खाते और भुगतान नेटवर्क के साथ ब्लॉकचेन की 24/7 संचालन विशेषताओं को संयोजित करने में मदद करता है।
उद्यमों के लिए, इस प्रकार की सेवा उन व्यवसायों के लिए विशेष रूप से उपयुक्त हो सकती है जिन्हें बार-बार सीमा पार से भुगतान की आवश्यकता होती है, जैसे कि अंतर्राष्ट्रीय ई-कॉमर्स, विदेशी ठेकेदार निपटान, कॉर्पोरेट आपूर्ति श्रृंखला भुगतान और वित्तीय प्रौद्योगिकी कंपनियों के लिए प्रेषण सेवाएं। कंपनियों को अपने मौजूदा बैंक खातों और भुगतान प्रणालियों को पूरी तरह से छोड़ने की ज़रूरत नहीं है, लेकिन उनके पास कुछ पूंजी प्रवाह लिंक को बेहतर बनाने के लिए स्टेबलकॉइन का उपयोग करने का अवसर भी है।
पेरिस स्थित कॉर्पोरेट भुगतान सेवा कंपनी फिप्टो के सह-संस्थापक और सीईओ पैट्रिक मोरल का मानना है कि कंपनियां पारंपरिक वित्तीय प्रणाली के बाहर एक स्वतंत्र क्रिप्टो-परिसंपत्ति बुनियादी ढांचे के निर्माण के बजाय, स्थिर सिक्कों को सीधे मौजूदा वित्तीय संचालन प्रणालियों में एकीकृत करने की उम्मीद करती हैं। उन्होंने बताया कि उद्यमों के लिए, पारंपरिक मुद्रा और डिजिटल मुद्रा के बीच का अंतर धीरे-धीरे इस सवाल का समाधान कर रहा है कि विशिष्ट लेनदेन के लिए किस भुगतान चैनल का उपयोग किया जाना चाहिए।
यह दृश्य स्थिर मुद्रा उद्योग में हो रहे परिवर्तनों को भी दर्शाता है। प्रारंभिक क्रिप्टोक्यूरेंसी अनुप्रयोगों में आमतौर पर उपयोगकर्ताओं को वॉलेट, ब्लॉकचेन पते, लेनदेन शुल्क और निजी कुंजी प्रबंधन जैसी अवधारणाओं को समझने की आवश्यकता होती है, जबकि उद्यमों के लिए स्थिर मुद्रा सेवाएं बैकएंड एकीकरण पर अधिक जोर देती हैं। उपयोगकर्ता बैंक खातों, कॉर्पोरेट वित्तीय प्रणालियों या बैंक कार्डों के माध्यम से परिचालन पूरा करना जारी रख सकते हैं, और अंतर्निहित धनराशि को ब्लॉकचेन के माध्यम से स्थानांतरित किया जा सकता है।
हालांकि, स्थिर मुद्रा भुगतान अभी भी वैश्विक भुगतान बाजार का एक छोटा सा हिस्सा है।
एलियम का अनुमान है कि 2026 की दूसरी तिमाही में, स्थिर मुद्रा से जुड़े बैंक कार्ड की खपत राशि उसी अवधि में वीज़ा की कुल भुगतान मात्रा लगभग 4 ट्रिलियन अमेरिकी डॉलर के केवल 0.03% के बराबर है। इसका मतलब यह है कि भले ही स्थिर मुद्रा से संबंधित बैंक कार्ड की खपत ने साल-दर-साल पर्याप्त वृद्धि हासिल की है, लेकिन इसकी मौजूदा बाजार हिस्सेदारी अभी भी बहुत सीमित है।
इसके अलावा, स्थिर सिक्के जोखिम से रहित नहीं हैं। इसकी मूल्य स्थिरता जारीकर्ता की आरक्षित व्यवस्था, मोचन तंत्र और बाजार के विश्वास पर निर्भर करती है; सीमा पार व्यापार विभिन्न देशों और क्षेत्रों में नियामक आवश्यकताओं, मनी-लॉन्ड्रिंग विरोधी नियमों और ग्राहक पहचान सत्यापन नियमों से भी प्रभावित हो सकता है। उद्यमों के लिए, स्थिर सिक्कों को अपनाने के लिए हिरासत सुरक्षा, प्रतिपक्ष जोखिम, नेटवर्क शुल्क और फिएट मुद्रा विनिमय चैनल जैसे मुद्दों पर भी विचार करने की आवश्यकता होती है।
इसलिए, स्थिर मुद्रा भुगतान मात्रा में 45% की वृद्धि का मतलब यह नहीं है कि स्थिर मुद्रा ने पारंपरिक बैंक कार्ड या बैंक हस्तांतरण की जगह ले ली है। अधिक सटीक रूप से, यह डेटा दिखाता है कि प्रचलन में धीमी वृद्धि के बीच भुगतान और फंड ट्रांसफर के लिए स्थिर सिक्कों का अधिक बार उपयोग किया जा रहा है, जबकि वीज़ा, मास्टरकार्ड और स्ट्राइप जैसी कंपनियां पारंपरिक वित्तीय प्रणाली में एकीकरण के लिए सीमा को कम करने की कोशिश कर रही हैं।
भविष्य में यह प्रवृत्ति जारी रह सकती है या नहीं, यह इस बात पर निर्भर करता है कि स्थिर सिक्के लागत, स्थानांतरण गति, अनुपालन और उपयोग में आसानी के मामले में पर्याप्त स्पष्ट लाभ बना सकते हैं या नहीं। यदि भुगतान कंपनियां उपयोगकर्ताओं को उनकी मौजूदा उपभोग आदतों को बदले बिना स्थिर सिक्कों का उपयोग करने की अनुमति दे सकती हैं, और साथ ही व्यापारियों और वित्तीय संस्थानों को कम लागत पर फंड निपटान पूरा करने की अनुमति दे सकती हैं, तो स्थिर सिक्कों के अनुप्रयोग दायरे का विस्तार जारी रह सकता है।
मौजूदा आंकड़ों से देखते हुए, स्थिर मुद्रा बाजार का विकास फोकस केवल टोकन जारी करने के पैमाने का विस्तार करने से हटकर धन की वास्तविक उपयोग दक्षता में सुधार करने पर केंद्रित हो रहा है। हालाँकि वैश्विक भुगतान प्रणाली में इसका अनुपात अभी भी छोटा है, पारंपरिक वित्तीय संस्थानों और ब्लॉकचेन कंपनियों के बीच सहयोग डिजिटल परिसंपत्तियों के लिए दैनिक भुगतान और कॉर्पोरेट वित्तीय प्रबंधन में प्रवेश के लिए नए चैनल खोल रहा है।
टिप्पणियाँ