सार:
काउंटरपॉइंट रिसर्च के प्रारंभिक डेटा में कहा गया है कि 2026 की तीसरी तिमाही में वैश्विक स्मार्टफोन शिपमेंट में साल-दर-साल 20% की गिरावट आई, जो 2012 के बाद से तीसरी तिमाही में सबसे निचले स्तर पर पहुंच गया। जबकि समग्र बाजार तेजी से सिकुड़ रहा है, Apple के iPhone शिपमेंट में भी गिरावट आई है, लेकिन इसकी वैश्विक शिपमेंट हिस्सेदारी अभी भी 22% तक बढ़ गई है, जो तीसरी तिमाही में Apple के इतिहास में सबसे अधिक है। सैमसंग 23% के साथ पहले स्थान पर है, उसके बाद एप्पल है।
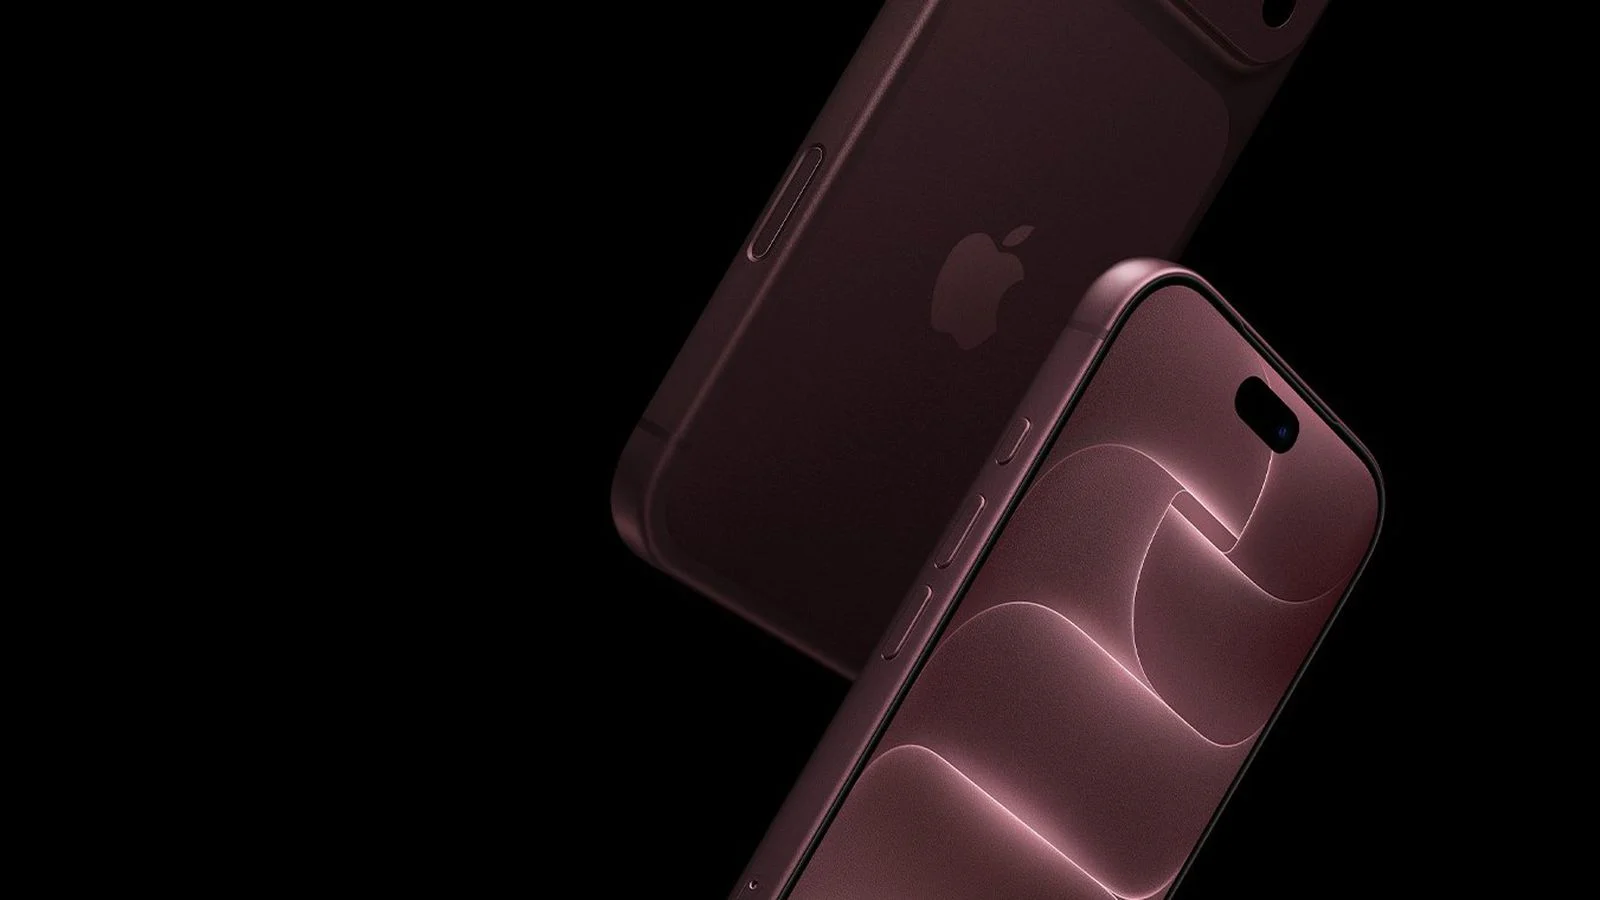
Apple शिपमेंट में गिरावट मुख्य रूप से इस साल नए उत्पाद रिलीज़ की गति से संबंधित है। जब Apple ने सितंबर में iPhone 18 Pro सीरीज़ लॉन्च की, तो उसने एक साथ iPhone 18 का मानक संस्करण जारी नहीं किया। इसलिए, नए फोन के शुरुआती लॉन्च के दौरान खुदरा चैनलों पर वितरित मॉडलों की संख्या पिछले साल पूरी iPhone 17 श्रृंखला लॉन्च होने की तुलना में कम थी। काउंटरपॉइंट ने बताया कि iPhone 18 प्रो श्रृंखला का प्रारंभिक प्रदर्शन पिछली पीढ़ी के प्रो मॉडल की तुलना में अधिक मजबूत था, खासकर चीनी और भारतीय बाजारों में; iPhone 17 श्रृंखला की निरंतर मांग ने भी शिपमेंट का समर्थन किया। हाई-एंड फोन की मांग अपेक्षाकृत मजबूत है, जिससे समग्र बाजार कमजोर होने पर ऐप्पल को अपनी हिस्सेदारी बढ़ाने में मदद मिलती है।
तीसरी तिमाही में सैमसंग की वैश्विक हिस्सेदारी 23% थी, और इसके शिपमेंट में साल-दर-साल 3% की कमी आई, लेकिन प्रमुख ब्रांडों में इसकी हिस्सेदारी सबसे अधिक बढ़ी। काउंटरपॉइंट ने अपने प्रदर्शन का श्रेय बेहतर आपूर्ति स्थितियों, नई फोल्डेबल स्क्रीन गैलेक्सी Z फोल्ड8 सीरीज़ की शुरुआती मांग और हाई-एंड मार्केट में सैमसंग के लेआउट को दिया। Xiaomi के शिपमेंट में साल-दर-साल 30% से अधिक की गिरावट आई, और इसकी हिस्सेदारी 10% तक गिर गई; ओप्पो और वीवो दोनों के शिपमेंट में 20% से अधिक की गिरावट आई और उनके शेयर क्रमशः 9% और 8% थे। काउंटरपॉइंट ने कहा कि बढ़ती मेमोरी लागत ने निर्माताओं को उत्पाद पोर्टफोलियो और मूल्य निर्धारण रणनीतियों को समायोजित करने के लिए प्रेरित किया है, कुछ ब्रांडों ने कम कीमत वाले मॉडल और कम मार्जिन वाले बाजारों की आपूर्ति कम कर दी है।
मेमोरी चिप की कमी और कीमतों में बढ़ोतरी इस तिमाही में बाजार की कमजोरी के लिए महत्वपूर्ण पृष्ठभूमि हैं। काउंटरपॉइंट ने कहा कि DRAM और NAND की बढ़ती लागत ने मोबाइल फोन की सामग्री लागत को बढ़ा दिया है, और तंग आपूर्ति ने निर्माताओं के शिपमेंट को भी प्रतिबंधित कर दिया है। मोबाइल फोन ब्रांडों द्वारा लागत का कुछ हिस्सा उपभोक्ताओं पर डालने के बाद, इस साल वैश्विक स्मार्टफोन खुदरा कीमतों में लगभग 20% की वृद्धि हुई है। कीमत के दबाव में, उपभोक्ता अपने प्रतिस्थापन चक्र को बढ़ाते हैं, नवीनीकृत फोन की ओर रुख करते हैं, या उत्पाद मूल्य पर अधिक ध्यान देते हैं। हाई-एंड फोन की तुलना में बजट फोन स्पष्ट रूप से अधिक प्रभावित होते हैं। एजेंसी का अनुमान है कि यदि भागों की आपूर्ति और लागत में सुधार नहीं होता है, तो बाजार शेष 2026 तक दबाव में रहेगा, और निर्माता शिपमेंट पैमाने पर लाभ संरक्षण को प्राथमिकता देना जारी रख सकते हैं।
चीनी बाज़ार भी इसी तरह का रुझान दिखाता है। आईडीसी डेटा से पता चलता है कि तीसरी तिमाही में चीन की स्मार्टफोन शिपमेंट 57.9 मिलियन यूनिट थी, जो साल-दर-साल 15.4% की कमी है, जो लगातार छठी तिमाही में गिरावट है। हुआवेई 21% की हिस्सेदारी के साथ पहले स्थान पर है, और एप्पल 17.8% के साथ दूसरे स्थान पर है; Apple के स्थानीय शिपमेंट में साल-दर-साल 4.3% की गिरावट आई, जो समग्र बाज़ार से कम थी। आईडीसी ने कहा कि ऐप्पल के नए आईफोन की बिक्री उम्मीद से बेहतर रही, लेकिन इस साल बाजार में कम नए मॉडल थे, जिससे कुल शिपमेंट में अभी भी कमी आई है। यह ध्यान दिया जाना चाहिए कि वैश्विक शेयर और शिपमेंट रुझान काउंटरपॉइंट के प्रारंभिक सेल-इन आंकड़ों से आते हैं, यानी, चैनलों के लिए निर्माताओं के शिपमेंट, न कि अंतिम उपभोक्ताओं द्वारा वास्तविक खरीदारी; चीनी बाज़ार डेटा आईडीसी से आता है, और डेटा के दो सेटों का सांख्यिकीय दायरा और क्षमता अलग-अलग हैं।
टिप्पणियाँ