
सार:
ब्रिटिश "फाइनेंशियल टाइम्स" की रिपोर्ट के अनुसार, मस्क स्पेसएक्स और टेस्ला के संभावित विलय का समर्थन कर रहे हैं, अपने अधिकांश व्यवसायों को एक ही सूचीबद्ध कंपनी में एकीकृत करने की उम्मीद कर रहे हैं। लेन-देन को अभी भी निदेशक मंडल, शेयरधारकों और नियामक एजेंसियों की स्वतंत्र समिति द्वारा कई अनुमोदनों से गुजरना होगा, और यह अभी भी अनिश्चित है कि क्या इस तक पहुंचा जा सकता है।
रिपोर्ट के मुताबिक, दोनों कंपनियों का संयुक्त बाजार मूल्य लगभग 3.5 ट्रिलियन अमेरिकी डॉलर है। यदि यह सौदा सफल होता है, तो यह रॉकेट, उपग्रह, इलेक्ट्रिक वाहन, कृत्रिम बुद्धिमत्ता और रोबोटिक्स जैसे व्यवसायों को एक ही कंपनी के तहत लाएगा। फाइनेंशियल टाइम्स ने इस विचार को मस्क का "सदी का जुआ" बताया। इसका मुख्य दांव एआई और विशाल कंप्यूटिंग बुनियादी ढांचा है जो एआई के संचालन का समर्थन करता है।
वित्तीय जरूरतें सामने आई हैं। जब मस्क ने इस सप्ताह निवेशकों के सामने अपनी योजनाएं पेश कीं, तो उन्होंने अगले साल नए एआई डेटा सेंटर क्षमता के लिए अपना लक्ष्य बढ़ाकर 10 गीगावाट (जीडब्ल्यू) कर दिया। रिपोर्ट द्वारा दिया गया संदर्भ यह है कि 2027 में पूरे अमेरिकी बाजार का अनुमानित आकार 25 से 50 गीगावॉट है। उद्योग में आमतौर पर उपयोग किए जाने वाले लगभग 50 बिलियन अमेरिकी डॉलर प्रति गीगावाट के निर्माण लागत अनुमान के अनुसार, मस्क के लक्ष्य के अनुरूप कुल बिल 500 बिलियन अमेरिकी डॉलर तक पहुंच सकता है।
उपरोक्त आंकड़े निर्माण लक्ष्य और लागत अनुमान हैं और इन्हें कार्यान्वित निवेश के रूप में नहीं माना जा सकता है।
विलय से मस्क का नियंत्रण और मजबूत हो सकता है
टेस्ला के निदेशक मंडल के एक करीबी व्यक्ति के अनुसार, संभावित लेनदेन टेस्ला का अधिग्रहण करने के लिए स्पेसएक्स द्वारा स्टॉक जारी करने का रूप लेने की उम्मीद है। सुपर-वोटिंग शेयरों की एक विशेष श्रेणी के माध्यम से मस्क के पास स्पेसएक्स में लगभग 85% वोटिंग नियंत्रण है; टेस्ला में उनकी हिस्सेदारी करीब 20% है।
व्यक्ति के अनुसार, इस व्यवस्था से मस्क को संयुक्त कंपनी का बहुमत नियंत्रण मिल जाएगा।
रिपोर्ट में बताया गया है कि टेस्ला के पास पिछले कुछ वर्षों में कॉर्पोरेट प्रशासन और मस्क के मुआवजे को लेकर कई कानूनी विवाद हैं, जिसमें 2018 में इसका विशाल स्टॉक विकल्प पुरस्कार और टेस्ला द्वारा सौर कंपनी सोलरसिटी का अधिग्रहण भी शामिल है। निदेशक मंडल के एक करीबी व्यक्ति का मानना है कि विलय से शासन व्यवस्था बदल सकती है जिससे मस्क और निदेशक मंडल लंबे समय से परेशान हैं, लेकिन यह लेनदेन को बढ़ावा देने का मुख्य कारण नहीं है।
वर्तमान में, दोनों कंपनियों ने विलय परिदृश्यों का मूल्यांकन करने के लिए स्वतंत्र बोर्ड समितियों की स्थापना की है। लेन-देन के लिए टेस्ला के अधिकांश शेयरधारकों के समर्थन और दुनिया भर की संबंधित नियामक एजेंसियों के अनुमोदन की भी आवश्यकता होती है।
मस्क ने कहा कि हितों के टकराव के नियमों के कारण वह उन समितियों के साथ सौदे पर चर्चा नहीं कर सकते। उन्होंने विलय के बारे में सार्वजनिक रूप से बोलने की तुलना "माइनफील्ड में टैप डांसिंग" से की, लेकिन फिर भी उन्होंने अपना समर्थन स्पष्ट कर दिया।
समर्थक एकीकरण को लेकर आशावादी हैं, लेकिन संशयवादी ध्यान भटकाने को लेकर चिंतित हैं
समर्थकों का मानना है कि विलय से कंपनी की संरचना को सरल बनाने में मदद मिलेगी और विभिन्न व्यवसायों और संयुक्त निवेश में सहयोग की सुविधा मिलेगी, जिसमें उन्नत चिप निर्माण परियोजनाएं भी शामिल हैं जिन्हें दोनों पक्ष बढ़ावा देने की योजना बना रहे हैं।
डीपवाटर एसेट मैनेजमेंट निवेशक जीन मुंस्टर का मानना है कि स्पेसएक्स के पास दीर्घकालिक विकास के लिए कई व्यावसायिक अवसर हैं, और संयुक्त कंपनी विकास निवेशकों के लिए आकर्षक होगी।
लेकिन रॉस गेरबर, एक निवेशक जो कभी सक्रिय रूप से टेस्ला का समर्थन करते थे और अभी भी स्पेसएक्स के शेयर रखते हैं, ने एक अलग विचार व्यक्त किया। उनका मानना है कि टेस्ला ने इलेक्ट्रिक वाहन बाजार में अपने कुछ फायदे खो दिए हैं, इसका रोबोटिक्स व्यवसाय अभी तक उम्मीदों पर खरा नहीं उतरा है, और इसका वित्तीय प्रदर्शन कमजोर हो गया है, जिससे मस्क को स्पेसएक्स के साथ विलय करने के लिए एक मजबूत प्रोत्साहन मिला है। इसके विपरीत, स्पेसएक्स को लेकर बाजार अधिक आशावादी है। हालाँकि इसके स्टॉक मूल्य में उतार-चढ़ाव होता रहता है, लेकिन अधिकांश समय यह निर्गम मूल्य से अधिक रहता है।
गेरबर ने दोनों कंपनियों के संयुक्त मूल्यांकन में प्रीमियम पर भी सवाल उठाया, उनका मानना है कि इसमें से लगभग $ 2 ट्रिलियन को पर्याप्त समर्थन की कमी हो सकती है। यह उनका व्यक्तिगत निर्णय है और बाजार द्वारा मान्यता प्राप्त मूल्यांकन निष्कर्ष नहीं है।
फाइनेंशियल टाइम्स ने नोट किया कि संयुक्त कंपनी को "विविध समूह छूट" का भी सामना करना पड़ सकता है। निवेशकों को चिंता हो सकती है कि अत्यधिक व्यावसायिक अवधि प्रबंधन का ध्यान भटकाएगी या कंपनी के आंतरिक पूंजी आवंटन को बाजार की तुलना में कम कुशल बना देगी।
प्रोत्साहन योजनाओं के तीन सेट, कुल संभावित वेतन US$1.7 ट्रिलियन
विलय प्रस्ताव में मस्क की भारी मुआवजे की व्यवस्था भी शामिल है।
यह बताया गया है कि स्पेसएक्स ने इस साल की शुरुआत में xAI को एकीकृत करने के बाद, दोनों व्यवसायों के अनुरूप मस्क प्रोत्साहन योजना को बरकरार रखा। उनमें से, मूल स्पेसएक्स व्यवसाय से जुड़ी योजना का अधिकतम मूल्य US$550 बिलियन है, और मूल xAI व्यवसाय से जुड़ी योजना का अधिकतम मूल्य US$150 बिलियन है।
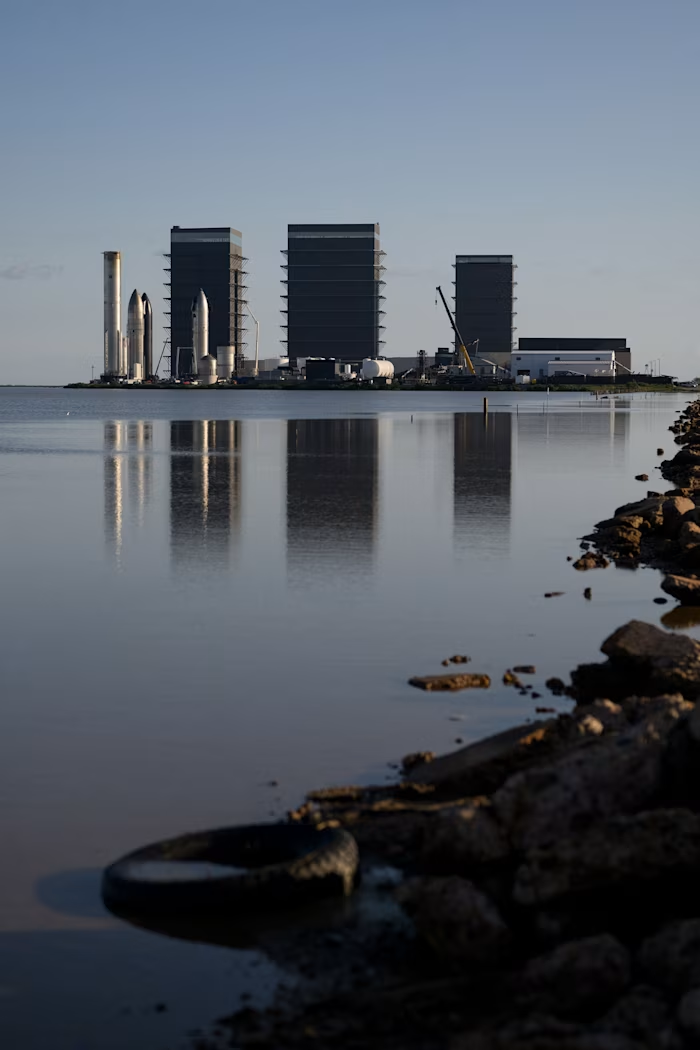
टेस्ला के पास 1 ट्रिलियन डॉलर तक की प्रतिबंधित स्टॉक योजना भी है। यदि विलय के बाद भी कार्यक्रम को स्पेसएक्स के साथ बरकरार रखा जाता है, तो तीन संभावित पुरस्कार कुल $1.7 ट्रिलियन होंगे।
यदि प्रासंगिक शर्तें पूरी होती हैं तो ये संख्याएं संभावित पुरस्कारों का प्रतिनिधित्व करती हैं, वास्तविक आय का नहीं। रिपोर्ट में उल्लिखित मूल्यांकन शर्तों में कंपनी के बाजार मूल्य के साथ-साथ एक स्थायी मंगल कॉलोनी की स्थापना, डेटा केंद्रों को कक्षा में भेजना, चालक रहित टैक्सी बेड़े को तैनात करना और 1 मिलियन से अधिक ह्यूमनॉइड रोबोट बेचना जैसे लक्ष्य शामिल हैं।
क्या कंप्यूटिंग पावर रेंटल बड़े विस्तार का समर्थन कर सकता है?
एआई इंफ्रास्ट्रक्चर व्यवसाय में, मस्क न केवल मांग की वृद्धि पर दांव लगा रहे हैं, बल्कि कंप्यूटिंग पावर किराये की कीमतों में निरंतर वृद्धि पर भी दांव लगा रहे हैं।
फाइनेंशियल टाइम्स के अनुसार, स्पेसएक्स अक्सर समायोजित लीज शर्तों के साथ अनुबंध का उपयोग करता है, जबकि अमेज़ॅन, माइक्रोसॉफ्ट और Google जैसे परिपक्व क्लाउड सेवा प्रदाता ग्राहकों के साथ बहु-वर्षीय अनुबंध पर हस्ताक्षर करना पसंद करते हैं। यदि कंप्यूटिंग शक्ति की कीमत में वृद्धि जारी रहती है, तो स्पेसएक्स के पास पुनर्मूल्यांकन के माध्यम से उसी बुनियादी ढांचे से राजस्व बढ़ाने का अवसर होगा।
मस्क का मानना है कि एआई मॉडल की निरंतर प्रगति से प्रति वाट बिजली उत्पन्न की जा सकने वाली बुद्धिमत्ता का स्तर बढ़ेगा, जिससे ग्राहकों के लिए बुनियादी ढांचा अधिक मूल्यवान हो जाएगा।
स्पेसएक्स के अधिकारियों ने कहा कि कंपनी का नवीनतम अनुबंध एक वर्ष के भीतर नई कंप्यूटिंग सुविधाओं की निर्माण लागत की वसूली कर सकता है। यदि यह स्थिति जारी रहती है, तो कंपनी बाद के विस्तार का समर्थन करने के लिए आवश्यक बड़ी मात्रा में पूंजी उत्पन्न कर सकती है। हालाँकि, यह नवीनतम अनुबंध से रिटर्न का प्रबंधन का प्रतिनिधित्व है और इस निष्कर्ष पर भरोसा नहीं किया जा सकता है कि सभी सुविधाएं समान भुगतान अवधि प्राप्त करेंगी।
न्यूयॉर्क विश्वविद्यालय में वित्त के प्रोफेसर अश्वस्थ दामोदरन का मानना है कि अगर स्पेसएक्स एआई की कंप्यूटिंग जरूरतों को पूरा कर सकता है, तो उसे एआई बुनियादी ढांचे के बाजार के अगले चरण में एक महत्वपूर्ण स्थान पर कब्जा करने का अवसर मिलेगा।
लेकिन यह विचार कई शर्तों पर निर्भर करता है। यदि एआई को अपनाने वाले उद्यमों की प्रगति बाधित होती है और वे पर्याप्त आर्थिक रिटर्न प्राप्त करने में असमर्थ होते हैं, तो कंप्यूटिंग बिजली की मांग और कीमतें दबाव में हो सकती हैं। निर्माण लक्ष्यों को हासिल किया जा सकता है या नहीं यह फंडिंग और परियोजना निष्पादन क्षमताओं पर भी निर्भर करता है।
एआई इंफ्रास्ट्रक्चर को पट्टे पर देने का मतलब स्पेसएक्स के बिजनेस फोकस में बदलाव भी है। दामोदरन ने बताया कि स्पेसएक्स के लिस्टिंग दस्तावेजों में मूल रूप से अपनी एआई सेवाओं का समर्थन करने के लिए डेटा केंद्रों का उपयोग करने की परिकल्पना की गई थी। मस्क अभी भी इस बात की वकालत करते हैं कि दोनों को संतुलित किया जा सकता है, लेकिन यह बताया गया है कि सीमित अल्पकालिक कंप्यूटिंग क्षमता के कारण कंपनी को अपने स्वयं के एआई मॉडल के प्रशिक्षण में देरी हो रही है।
टिप्पणियाँ