सार:
सैमसंग इलेक्ट्रॉनिक्स (KRX: 005930) ने आज 30 सितंबर तक 2026 की तीसरी तिमाही के लिए अपनी वित्तीय रिपोर्ट जारी की। वित्तीय रिपोर्ट से पता चलता है कि सैमसंग का तीसरी तिमाही का राजस्व 195.25 ट्रिलियन वॉन (लगभग US$145.6 बिलियन) था, जो पिछले वर्ष की समान अवधि में 86.06 ट्रिलियन वॉन से 126.88% की वृद्धि है; सैमसंग की मूल कंपनी के शेयरधारकों का शुद्ध लाभ 75.21 ट्रिलियन वॉन (लगभग US$56.1 बिलियन) था, जो पिछले वर्ष की समान अवधि में 12 ट्रिलियन वॉन से 526.39% अधिक है।
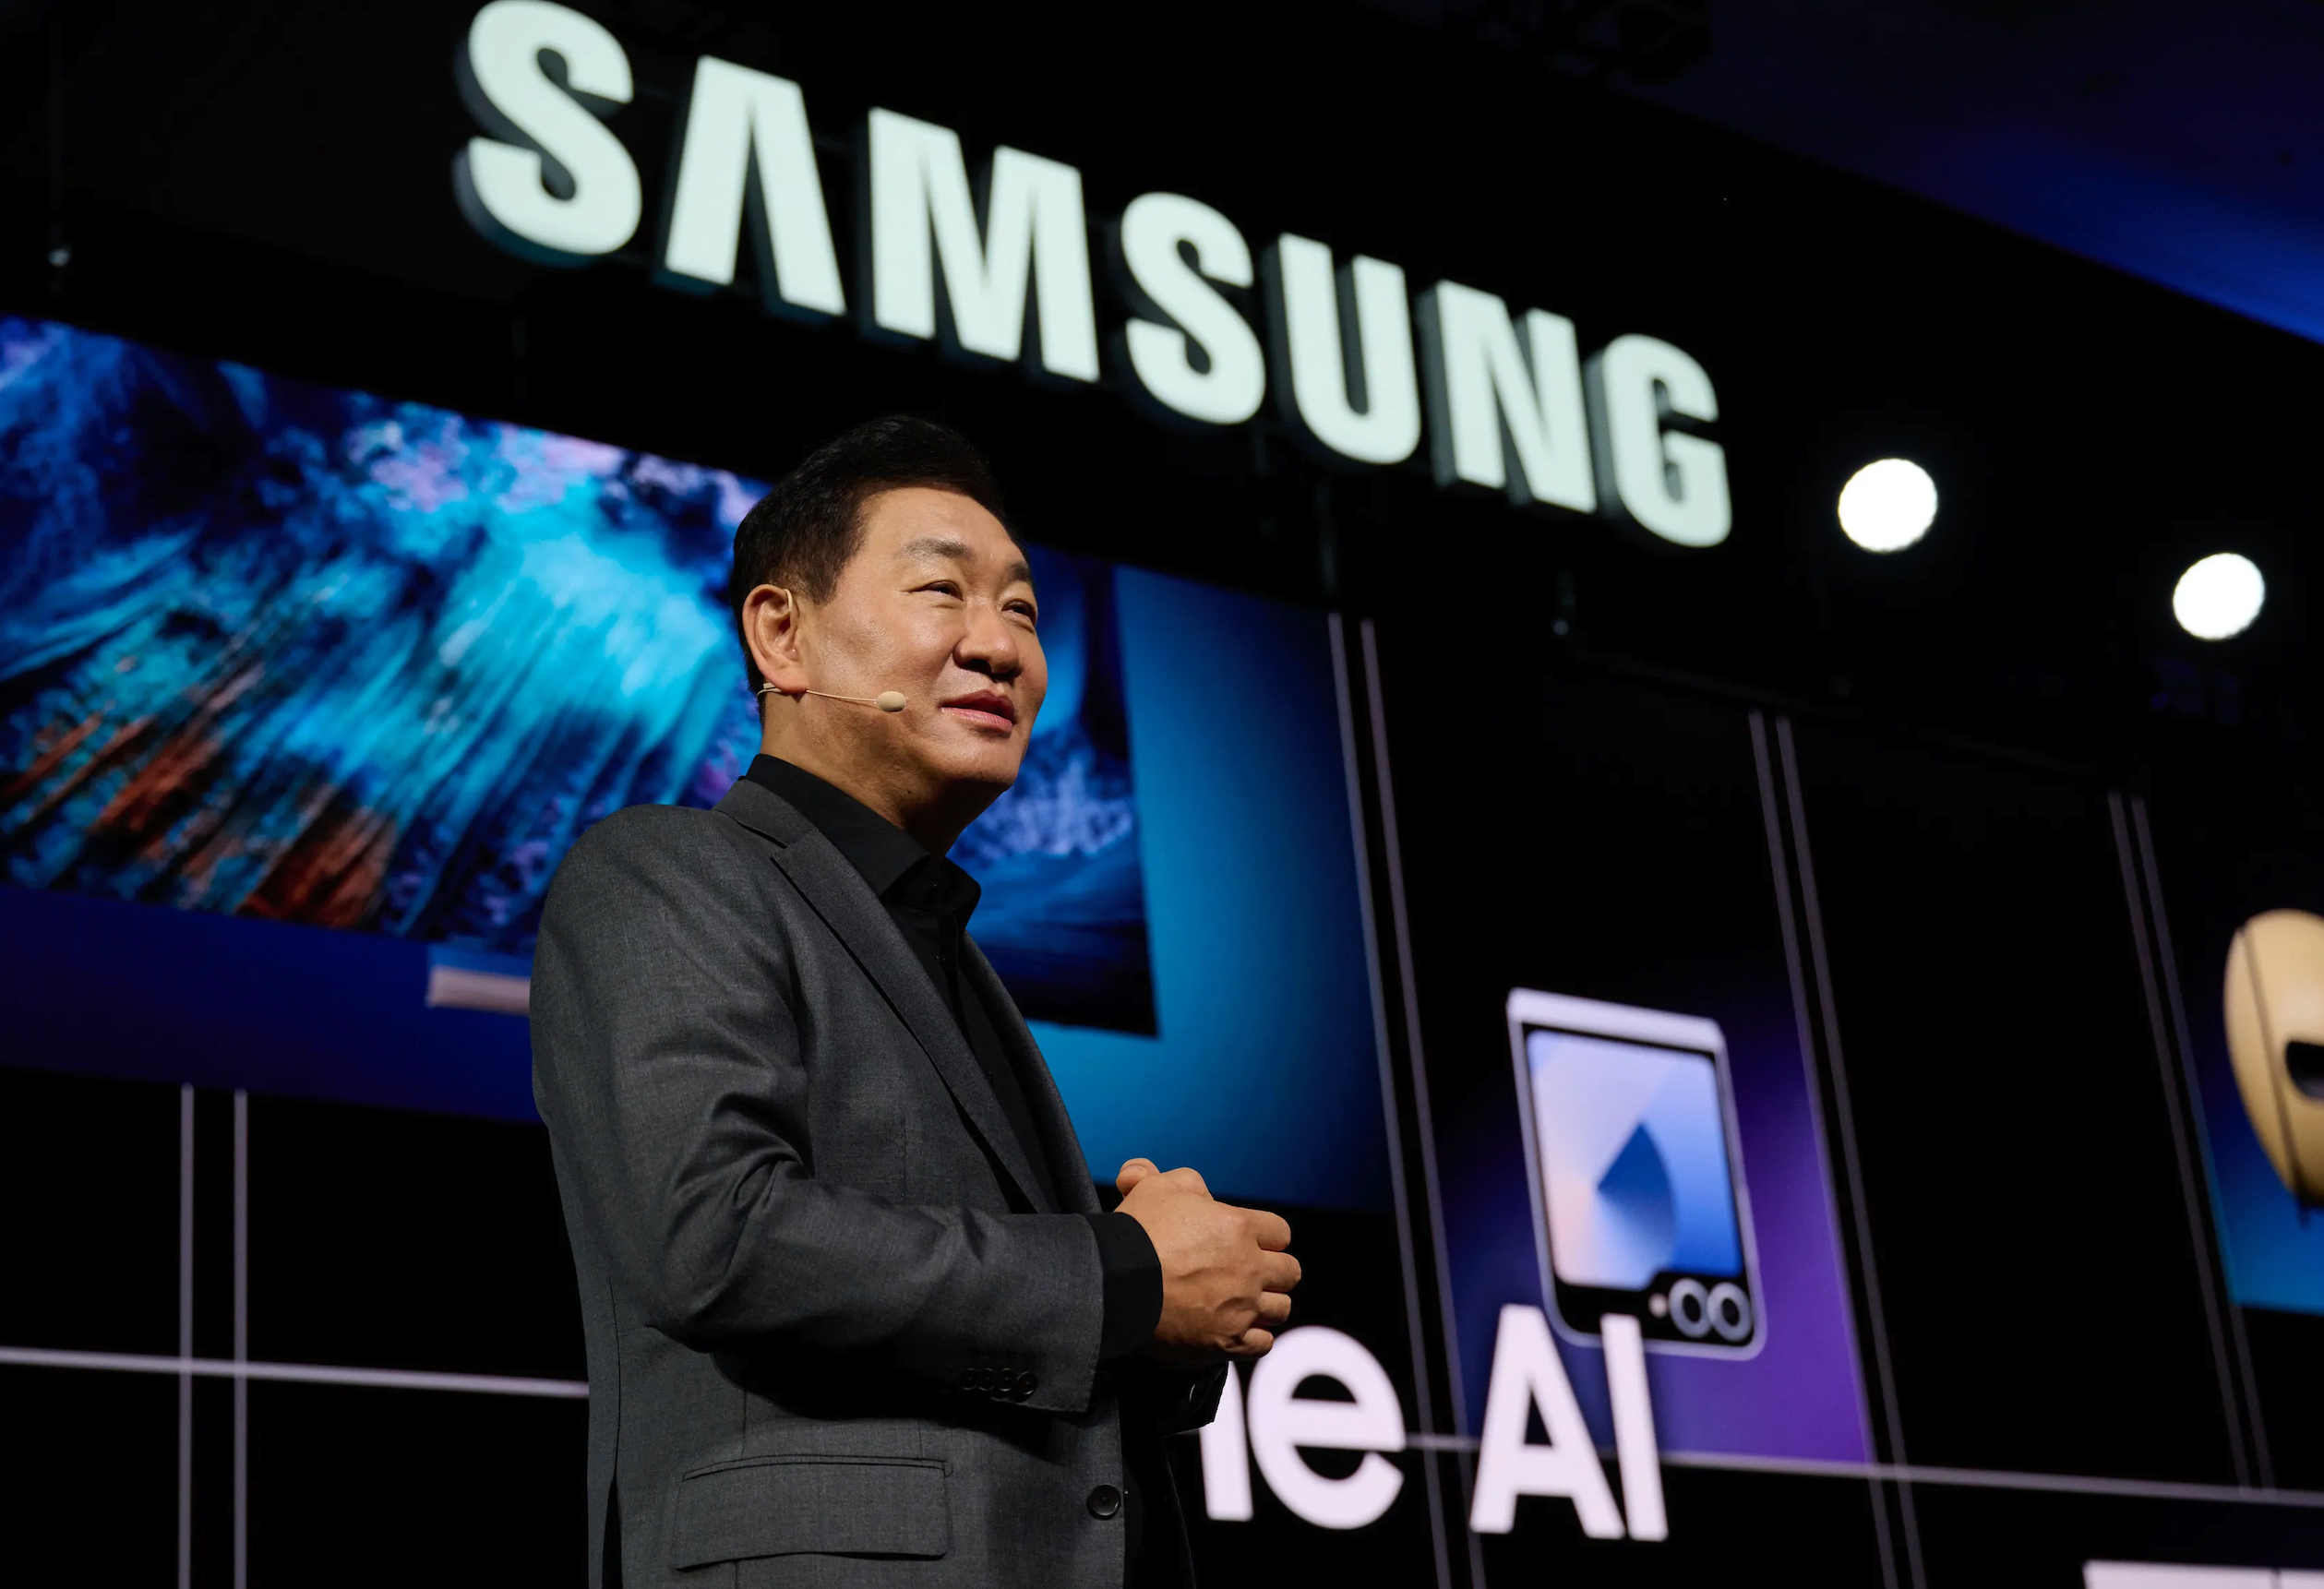
एआई द्वारा लाई गई मेमोरी चिप सुपर साइकिल से लाभ पाने वाली यह सैमसंग की लगातार पहली तिमाही है। पिछले वर्ष में, बड़े मॉडल प्रशिक्षण और अनुमान की मांग से प्रेरित होकर, एचबीएम (हाई-बैंडविड्थ मेमोरी) और डीआरएएम की कीमतों में वृद्धि जारी रही है। इन्वेंट्री क्लीयरेंस और मूल्य वृद्धि के कारण सैमसंग के चिप व्यवसाय के सकल लाभ मार्जिन में उल्लेखनीय वृद्धि हुई है। राजस्व दोगुना और शुद्ध लाभ छह गुना से अधिक हो गया। हाल के वर्षों में सैमसंग की वित्तीय रिपोर्टों में विकास दर दुर्लभ है।
इस बाज़ार प्रवृत्ति का महत्व आंकड़ों के एक अन्य सेट से देखा जा सकता है: पिछले वर्ष की समान अवधि में, सैमसंग का शुद्ध लाभ 10 बिलियन अमेरिकी डॉलर से कम था; एक साल बाद, एकल-तिमाही शुद्ध लाभ उस समय के 6 गुना से अधिक था। बाजार विश्लेषकों का मानना है कि जब तक एआई कंप्यूटिंग शक्ति विस्तार की प्रवृत्ति नहीं बदलती, भंडारण मूल्य वृद्धि चक्र अभी भी बीच में है, और सैमसंग की उच्च प्रदर्शन वृद्धि टिकाऊ हो सकती है।
घरेलू उपयोगकर्ताओं के लिए, यह वित्तीय रिपोर्ट भी संदर्भ महत्व की है - यह बताती है कि मेमोरी और सॉलिड-स्टेट ड्राइव की कीमतें हाल ही में ऊंची क्यों बनी हुई हैं: अपस्ट्रीम मूल निर्माता बहुत पैसा कमा रहे हैं, और लागत उपभोक्ता बाजार में स्थानांतरित होने से पहले यह केवल समय की बात है।
टिप्पणियाँ