सार:
राष्ट्रीय दिवस की छुट्टियों के दौरान, आइए एक आरामदायक विषय पर बात करें। हाल ही में, एक दिन में #5 मिलियन यू बाओ की उपज विषय वीबो पर एक ट्रेंडिंग टॉपिक बन गया है, जिससे कम ब्याज दरों के युग में वित्तपोषण और निपटान की सीमा के बारे में इंटरनेट पर गर्म चर्चा शुरू हो गई है। मेरी राय में, इस मामले के गर्म खोज बनने का कारण यह नहीं है कि 5 मिलियन बहुत छोटा है, बल्कि यह है कि कई लोगों को अचानक पता चला कि कम ब्याज दरों के युग में, जोखिम-मुक्त ब्याज पर भरोसा करने की सीमा काफी बढ़ गई है।
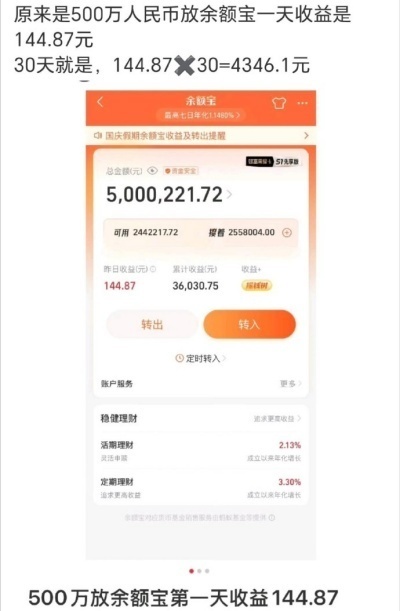
पहले गणित करें: तियानहोंग फंड के नवीनतम आंकड़ों के अनुसार, यू बाओ की सात दिवसीय वार्षिक रिटर्न दर लगभग 0.83% है, और प्रति 10,000 शेयरों पर आय लगभग 0.2273 युआन है। इसका मतलब यह है कि यदि आप एक दिन के लिए यू बाओ में 5 मिलियन युआन डालते हैं, तो आय लगभग 110-145 युआन होगी, जो मुख्य रूप से उस दिन 10,000 युआन की आय के उतार-चढ़ाव पर निर्भर करती है। यदि आप यू बाओ को एक वर्ष के लिए रखते हैं, तो आय 5 मिलियन × 0.83% = 41,500 युआन के बराबर होगी, जो औसतन प्रति माह लगभग 3,458 युआन है।
इसलिए, यू बाओ में 5 मिलियन डालने से वास्तव में कुछ निष्क्रिय आय आ सकती है, लेकिन यह निश्चिंत रहने और काम पर न जाने के स्तर से बहुत दूर है। यह कल्पना न करें कि आप घर बसाने के लिए यू बाओ की रुचि पर भरोसा कर सकते हैं। शायद आप उत्सुक हों कि यू बाओ की आय इतनी कम क्यों है?
कारण बहुत सरल है. यू बाओ मौद्रिक निधियों से जुड़ा है, जो मुख्य रूप से कम जोखिम वाली संपत्तियों जैसे बैंक जमा, इंटरबैंक जमा प्रमाणपत्र, अल्पकालिक बांड और रिवर्स पुनर्खरीद में निवेश करते हैं। इन परिसंपत्तियों पर रिटर्न बाजार की ब्याज दरों के अनुसार होता है। अब जबकि केंद्रीय बैंक ढीला है और अल्पकालिक ब्याज दरें कम हैं, मौद्रिक निधियों द्वारा प्राप्त किया जा सकने वाला सुरक्षित रिटर्न स्वाभाविक रूप से अधिक नहीं है।
इससे भी महत्वपूर्ण बात यह है कि यह अकेले यू बाओ की समस्या नहीं है। इस वर्ष की शुरुआत के बाद से, बाजार में बड़ी संख्या में मनी फंड सात-दिवसीय वार्षिक आधार पर 1% से नीचे गिर गए हैं, और पूरा उद्योग कम मुनाफे के साथ अस्तित्व के चरण में प्रवेश कर चुका है। दस साल पहले की तुलना में, यू बाओ की आय का अंतर वास्तव में बहुत बड़ा है, जिससे लोगों को अतीत की याद आती है।
2014 के आसपास, यू बाओ की सात दिवसीय वार्षिक दर 6.7% के करीब थी। वही 5 मिलियन युआन यू'ए बाओ में लगाए गए थे। उस समय, दैनिक आय 900 युआन के करीब हो सकती थी, लेकिन अब यह केवल 100 युआन से अधिक है, जो एक बहुत ही स्पष्ट संकुचन है। हालाँकि, एक ग़लतफ़हमी को सुधारने की ज़रूरत है: यू बाओ कभी भी उच्च-उपज वाला वित्तीय प्रबंधन उपकरण नहीं रहा है, बल्कि नकदी प्रबंधन उपकरण की तरह है। इसके फायदे लचीलेपन, कम अस्थिरता और तैयार उपलब्धता हैं। यह दीर्घकालिक मुख्य परिसंपत्तियों के बजाय अल्पकालिक आरक्षित निधि के लिए उपयुक्त है।
आम लोगों के लिए, यदि वे यू बाओ को सही ढंग से समझना और उसका अच्छा उपयोग करना चाहते हैं, तो उन्हें निम्नलिखित चार बिंदु अपनाने चाहिए:
1. यू बाओ को एक "सपाट कलाकृति" के रूप में न मानें।
यह 3-6 महीनों के लिए आपातकालीन निधि रखने के लिए उपयुक्त है, जैसे कि किराया, रहने का खर्च, अल्पकालिक संवितरण, आदि।
2. सभी बड़ी मात्रा में धनराशि मौद्रिक कोष में डाल दी जाती है, और अवसर लागत बहुत अधिक होती है
यदि लंबे समय तक धन का उपयोग नहीं किया जाता है और सभी मौद्रिक कोष में 0.8% के आसपास रहते हैं, तो यह मुद्रास्फीति को मात देने में सक्षम नहीं हो सकता है और घरों के वास्तविक व्यय को कवर करना मुश्किल हो जाएगा।
3. परिसंपत्ति स्तरीय आवंटन पर विचार करें
दैनिक धन: धन निधि, नकद प्रबंधन वित्तीय प्रबंधन; आधे साल से एक साल तक इस्तेमाल नहीं किया गया पैसा: अल्पकालिक ऋण निधि, जमा सूचकांक निधि के इंटरबैंक प्रमाणपत्र, बचत बांड, आदि; एक वर्ष से अधिक के लिए अतिरिक्त पैसा: जोखिम सहनशीलता के आधार पर, बॉन्ड फंड, इंडेक्स फंड आदि पर विचार करें। हालांकि, यह बताया जाना चाहिए कि रिटर्न बढ़ाने का कोई भी तरीका कम तरलता या निवल मूल्य में उतार-चढ़ाव लाएगा।
4. पूंजी संरक्षण और उच्च ब्याज दरों के जाल से सावधान रहें
कम ब्याज दर के माहौल में, यदि कोई उच्च रिटर्न, शून्य जोखिम का वादा करता है, और किसी भी समय वापस लिया जा सकता है, तो मूर्ख बनने से बचने के लिए सावधान रहें।
संक्षेप में, यू'ए बाओ में 5 मिलियन युआन लगाने से केवल एक दिन में 100 युआन से अधिक की कमाई होती है। यह एक सामान्य बाज़ार परिणाम है, जो यह निर्धारित करता है कि यह केवल सीमित नकदी प्रवाह ही प्रदान कर सकता है। हॉट सर्च सर्कल से बाहर होना अपेक्षाओं और वास्तविकता के बीच टकराव जैसा है। वास्तव में, यू बाओ का मूल्य बड़ी संपत्तियों के लिए मूल्य वर्धित उपकरण के बजाय लचीले ढंग से छोटे परिवर्तन को संग्रहीत करना है।
वित्तीय प्रबंधन में पहला कदम यह समझना है कि तरलता, सुरक्षा और लाभप्रदता को एक ही समय में अधिकतम नहीं किया जा सकता है। दूसरे शब्दों में, वास्तव में जिस चीज को हल करने की जरूरत है वह यह नहीं है कि पैसा कहां लगाया जाए, बल्कि मूल आकार, नकदी प्रवाह, व्यय स्तर और जोखिम सहनशीलता का मिलान कैसे किया जाए। आप क्या सोचते हैं?
लेखक: गोंग जिनहुई
टिप्पणियाँ