सार:
एनवीडिया के सीईओ जेन्सेन हुआंग के पास विभिन्न नए क्लाउड सेवा प्रदाताओं और एआई कंपनियों में निवेश करके सक्रिय रूप से नए ग्राहक विकसित करने का हर कारण है। कंपनी की सफलता के बावजूद, एनवीडिया की बिक्री तेजी से मुट्ठी भर ग्राहकों के बीच केंद्रित हो रही है, जिनमें से कुछ भविष्य में खरीदारी कम कर सकते हैं।
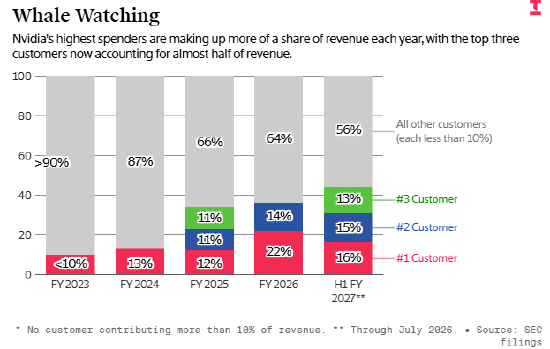
पिछले कुछ वर्षों में एनवीडिया के सार्वजनिक प्रकटीकरण दस्तावेज़ों को देखने पर, जिसमें उन ग्राहकों की संख्या सूचीबद्ध है जो राजस्व में 10% से अधिक का योगदान करते हैं, यह जोखिम स्पष्ट रूप से स्पष्ट है। जुलाई में समाप्त हुए वित्तीय वर्ष की पहली छमाही में कंपनी के कुल राजस्व में तीन ग्राहकों की हिस्सेदारी 44% थी। पिछले वित्तीय वर्ष में दो ग्राहकों ने कुल राजस्व में 36% का योगदान दिया। वित्तीय वर्ष 2023 को देखते हुए, एनवीडिया के पास अभी तक एक भी ग्राहक नहीं है जो उसके राजस्व का 10% से अधिक का हिस्सा हो। (विवरण के लिए नीचे चार्ट देखें)
डेटा समर्थन: गहन शोध की जानकारी
अपने व्यवसाय की विस्फोटक वृद्धि के साथ, कुछ बड़े ग्राहकों पर एनवीडिया की निर्भरता बढ़ती जा रही है। वित्तीय वर्ष 2023 के बाद से, एनवीडिया का डेटा सेंटर व्यवसाय (जो डेटा केंद्रों को बेचे गए एआई चिप्स से राजस्व की गणना करता है) पिछले साल 15 बिलियन अमेरिकी डॉलर से बढ़कर 193.7 बिलियन अमेरिकी डॉलर हो गया है, और इस वर्ष इस व्यवसाय का राजस्व फिर से दोगुना होने की उम्मीद है।
इस मुद्दे ने निवेशकों के बीच चिंता पैदा कर दी है। माइकल बरी, जो 2008 के सबप्राइम बंधक संकट की सटीक भविष्यवाणी के लिए जाने जाते हैं, ने हाल के महीनों में एनवीडिया की बढ़ती ग्राहक एकाग्रता को एक बड़े जोखिम के रूप में देखा है।
बेशक, एनवीडिया की ग्राहक एकाग्रता का विश्लेषण करना स्वाभाविक रूप से जटिल है। नवीनतम वित्तीय रिपोर्ट में उल्लिखित तीन प्रमुख ग्राहकों में डेल या होन हाई (फॉक्सकॉन) शामिल होने की संभावना है। ये दोनों कंपनियां सर्वर असेंबल करने के लिए NVIDIA चिप्स खरीदती हैं और फिर उन्हें बड़ी संख्या में डाउनस्ट्रीम कंपनियों को दोबारा बेचती हैं। उदाहरण के लिए, डेल ने हाल ही में खुलासा किया कि उसका "एआई अनुकूलित सर्वर" राजस्व दूसरी तिमाही में साल-दर-साल दोगुना होकर 16.4 बिलियन डॉलर तक पहुंच गया, जिससे कंपनी का कुल राजस्व 58% बढ़ गया। माननीय हाई ने यह भी कहा कि एआई उपकरणों की बिक्री में वृद्धि के कारण वर्ष की पहली छमाही में इसका राजस्व साल-दर-साल 35% बढ़ गया।
लेकिन एनवीडिया कुछ क्लाउड विक्रेताओं पर भी अत्यधिक निर्भर है। इस साल फरवरी में, एनवीडिया के मुख्य वित्तीय अधिकारी कोलेट क्रेस ने कहा कि पांच प्रमुख क्लाउड विक्रेता और अल्ट्रा-लार्ज-स्केल क्लाउड कंपनियां (इस अभिव्यक्ति में संभवतः मेटा और स्पेसएक्स शामिल हैं) मिलकर डेटा सेंटर व्यवसाय राजस्व का 50% से अधिक हिस्सा लेते हैं।
यह स्पष्ट नहीं है कि इन पांच कंपनियों में से कितनी एनवीडिया के शीर्ष तीन ग्राहकों में से हैं। शीर्ष तीन ग्राहकों में स्पेसएक्स, मेटा या माइक्रोसॉफ्ट शामिल हो सकते हैं, जो सभी आक्रामक रूप से एनवीडिया चिप्स से लैस नए एआई डेटा सेंटर का निर्माण कर रहे हैं। Google और Amazon भी बड़ी मात्रा में Nvidia चिप्स खरीदते हैं, लेकिन दोनों बड़े पैमाने पर स्व-विकसित AI चिप्स का उपयोग करते हैं, इसलिए Nvidia की सबसे बड़ी ग्राहक सूची में प्रवेश करने की उनकी संभावना अपेक्षाकृत कम है।
माइक्रोसॉफ्ट, मेटा और स्पेसएक्स सभी स्व-विकसित चिप्स को बढ़ावा दे रहे हैं, जिसका अर्थ है कि वे भविष्य में एनवीडिया चिप्स की अपनी खरीद कम कर सकते हैं। इससे यह भी पता चलता है कि क्यों एनवीडिया नए ग्राहकों को तैयार करने और कोरवेव और नेबियस जैसे नए क्लाउड सेवा प्रदाताओं में निवेश करके अपने ग्राहक पूल का विस्तार करने पर इतना केंद्रित है।
NVIDIA ने विदेशों में भी ग्राहक बढ़ाने पर ध्यान केंद्रित किया है। उदाहरण के लिए, बुधवार को, NVIDIA ने डेटा सेंटर बनाने और संचालित करने वाली कंपनियों को चिप्स और नेटवर्क उपकरण की आपूर्ति करने के लिए "एआई फैक्ट्री" परियोजना में कई ऑस्ट्रेलियाई कंपनियों को शामिल किया। इस वर्ष, एनवीडिया भारत और आर्मेनिया में भी इसी तरह की परियोजनाओं को बढ़ावा दे रही है, जिससे संयुक्त राज्य अमेरिका में अपने मुख्य प्रमुख ग्राहकों के अलावा अधिक संप्रभु परियोजना ग्राहकों और नए क्लाउड सेवा प्रदाताओं को तैयार करने की उम्मीद है।
भुगतान अवधि में छिपे खतरे
ग्राहक विविधीकरण को बढ़ावा देने के NVIDIA के प्रयासों के बावजूद, अत्यधिक ग्राहक एकाग्रता का जोखिम बढ़ सकता है। एनवीडिया ने जुलाई में खुलासा किया कि
उसके प्राप्य खातों का 70% (उत्पाद की बिक्री से एकत्र किया जाने वाला पैसा) पांच ग्राहकों से आया था
. तुलना के लिए, इस वर्ष जनवरी में, तीन ग्राहकों की कुल प्राप्तियों का 56% हिस्सा था; वित्तीय वर्ष 2025 के अंत में, केवल दो ग्राहकों के पास 33% प्राप्य राशि थी।यह ध्यान देने योग्य है कि डेल ने हाल ही में खुलासा किया कि जुलाई के अंत तक, आपूर्तिकर्ताओं को देय कंपनी के खातों में वर्ष की पहली छमाही में 48% की वृद्धि हुई, जो $49.7 बिलियन तक पहुंच गई, और बकाया ऋण का एक बड़ा हिस्सा एनवीडिया होने की संभावना है।
साथ ही, NVIDIA के खातों की प्राप्य राशि में वृद्धि का कम से कम एक कारण कंपनी द्वारा ग्राहकों के लिए भुगतान शर्तों में ढील देना है। एनवीडिया ने अगस्त के अंत में खुलासा किया कि "कुछ निवेश-ग्रेड ग्राहकों के लिए बड़े क्रॉस-क्वार्टर समझौतों की विस्तारित भुगतान शर्तों" के कारण वर्ष की पहली छमाही में उसके खातों की प्राप्य राशि 64% बढ़कर 63 बिलियन अमेरिकी डॉलर हो गई।
पिछली तिमाही में, एनवीडिया ने अपनी बिलिंग अवधि 45 दिन से बढ़ाकर 60 दिन कर दी थी। इसी अवधि के दौरान प्रस्तुत प्रतिभूति घोषणा दस्तावेजों में, यह कहा गया था कि भविष्य में खाता अवधि को और बढ़ाया जा सकता है।
"ग्राहक आम तौर पर उत्पाद की डिलीवरी के तुरंत बाद भुगतान पूरा करते हैं। निवेश-श्रेणी के ग्राहकों से बड़े खरीद ऑर्डर के लिए, हम भविष्य में ग्राहकों के बड़े पैमाने पर डेटा सेंटर निर्माण का समर्थन करने के लिए डेटा सेंटर निर्माण परियोजना के पैमाने के आधार पर एक वर्ष और 90 दिनों तक की विस्तारित भुगतान शर्तें प्रदान करना जारी रखेंगे।" एनवीडिया ने दस्तावेज़ में लिखा।
खाता अवधि में ढील देने से जोखिम आएगा: एक ओर, यह एक ही तिमाही में एनवीडिया के परिचालन नकदी प्रवाह को संकुचित कर देगा; दूसरी ओर, चिप निर्माता की परिचालन स्थितियाँ इन ग्राहकों के वित्तीय स्वास्थ्य पर अधिक निर्भर हो जाएंगी जो विलंबित भुगतान विशेषाधिकारों का आनंद लेते हैं।
टिप्पणियाँ