सार:
30 अक्टूबर को, इंटेल इंट्राडे में लगभग 30% गिर गया। एक दिन पहले, कंपनी ने पंद्रह वर्षों में अपनी सबसे मजबूत डेटा सेंटर वृद्धि की सूचना दी थी। बाज़ार में जो गिर रहा है वह वर्तमान तिमाही का रिपोर्ट कार्ड नहीं है, बल्कि अगली तिमाही का पीसी, सकल लाभ मार्जिन और बाहरी फाउंड्रीज़ हैं जिन्हें अभी भी मूल्यांकन मॉडल में शामिल नहीं किया जा सकता है।
कुछ घंटे पहले कॉन्फ्रेंस कॉल में, बैंक ऑफ अमेरिका ने पहले परिणामों की प्रशंसा नहीं की, लेकिन सीधे बाहरी फाउंड्री से पूछा:
ग्राहक मूल्यांकन से औपचारिक टेपआउट की ओर कब जाएगा - जब डिजाइन को अंतिम रूप दिया जाएगा और उत्पादन के लिए फैब को सौंप दिया जाएगा - बाहरी राजस्व को मॉडल में कब लिखा जा सकता है।
सीईओ लिप-बू टैन ने कहा कि ग्राहक विवरण का खुलासा नहीं किया जाएगा; पैकेजिंग पक्ष पर, "अगली दो तिमाहियों में कोई इसकी घोषणा करने के लिए तैयार होगा।" 18ए और 14ए दोनों में कहा गया है, "हम इसके बारे में बाद में बात करेंगे," और कोई समय सारिणी नहीं है और कोई आंकड़े नहीं हैं जिन्हें मॉडल किया जा सके।इस तिमाही के लिए इंटेल की वित्तीय रिपोर्ट खराब नहीं है, लेकिन समस्या अगली तिमाही की है: राजस्व और प्रति शेयर आय मार्गदर्शन सापेक्ष आम सहमति अपेक्षाओं से काफी कम है, और पीसी को मेमोरी द्वारा रोक दिया गया है। एक और घटना इजराइली फैक्ट्री में घटी. दक्षिण में किआट गैट में फैब 28 शुरुआती वर्षों में कंपनी की मुख्य 10-नैनोमीटर बड़े पैमाने पर उत्पादन कंपनियों में से एक थी। यह अभी भी सर्वरों के लिए 10-नैनोमीटर उत्पादों का एक बैच रखता है। इस महीने की शुरुआत में एक विस्फोट हुआ और उत्पादन लगभग दो सप्ताह के लिए निलंबित कर दिया गया।
कुछ विश्लेषकों ने पूछा कि अगले साल कितना पूंजीगत व्यय होगा और मुक्त नकदी प्रवाह कब सकारात्मक हो जाएगा? मुख्य वित्तीय अधिकारी डेव ज़िन्सर ने कहा कि संख्याएँ अभी तय नहीं हुई हैं और अगला वर्ष एक निवेश वर्ष है और "संभवतः सकारात्मक मुक्त नकदी प्रवाह नहीं होगा।"
कंपनी के शेयर की कीमत लगभग 30% गिर गई। यह गिरावट पीसी के कमजोर होने, सकल लाभ मार्जिन में गिरावट और "इसके बारे में बाद में बात करेंगे" बाहरी फाउंड्री के कारण हुई।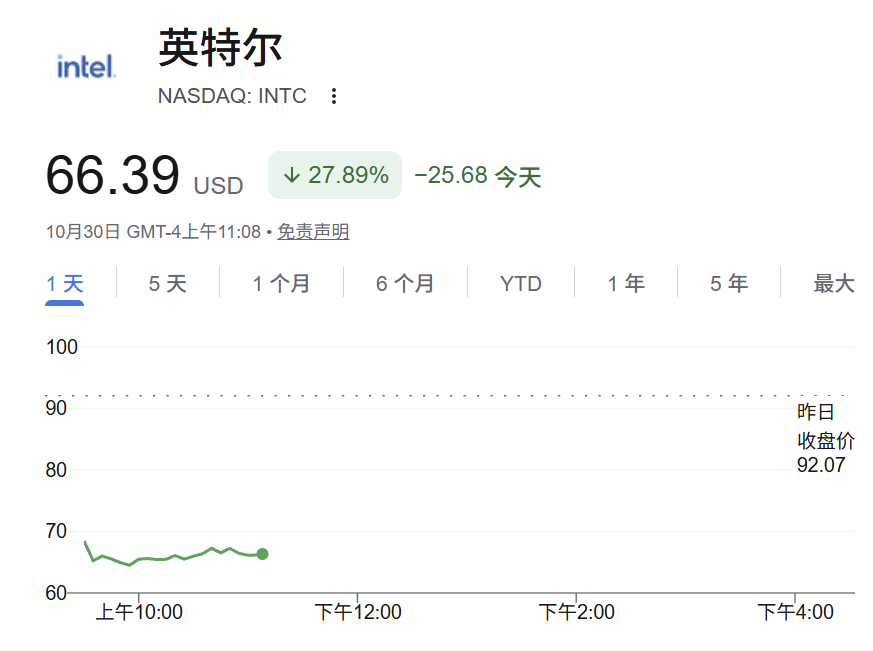
ओईएम कहानियां मूल्यांकन का समर्थन करती हैं, पीसी मार्गदर्शन को कम कर देता है
इंटेल एक समय जीविकोपार्जन के लिए पीसी पर निर्भर था, लेकिन इसकी विनिर्माण प्रक्रियाएं धीरे-धीरे पिछड़ने के बाद, पूर्व सीईओ पैट जेल्सिंगर ने आईडीएम 2.0 पर दांव लगाया: न केवल इसके अपने फैब बनाए जाएंगे, बल्कि यह बाहरी ऑर्डर लेने, कारखानों के निर्माण के लिए पैसा खर्च करने और उन्नत विनिर्माण प्रक्रियाओं को आगे बढ़ाने में भी सक्षम होगा।
चेन लिवु के पदभार संभालने के डेढ़ साल बाद, बाजार ने एक बार अनुमान लगाया था कि वह वित्तीय विवरणों को बचाने के लिए फाउंड्री विनिर्माण में कटौती करेंगे, लेकिन उन्होंने इसमें कटौती नहीं की। इसके बजाय, उन्होंने फाउंड्री निर्माण की प्राथमिकता को और भी अधिक बढ़ा दिया। अगस्त के आसपास, कंपनी ने अतिरिक्त 23 बिलियन आरएमबी जारी किए, और उसके बही-खाते में नकदी अधिक हो गई। बाजार "कमी कम हो जाएगी, 18ए बढ़ जाएगा, और बाहरी ग्राहक भुगतान करेंगे" की मूल्यांकन लाइन पर दांव लगाने के लिए अधिक इच्छुक थे।
इस तिमाही में असली समस्या ग्राहक व्यवसाय है। ग्राहक व्यवसाय (सीसीपीजी, जो मुख्य रूप से पीसी और लैपटॉप के लिए सीपीयू बेचता है) का राजस्व इस तिमाही में 8.097 बिलियन अमेरिकी डॉलर था, जो साल-दर-साल 5% और महीने-दर-महीने 9% कम था, जो कंपनी की अपेक्षा से कम था; लगभग 28% के लाभ मार्जिन के साथ परिचालन लाभ 2.285 बिलियन था। इसका राजस्व अभी भी सबसे बड़ा है, लेकिन इसकी मात्रा में सबसे पहले गिरावट आई है।
QoQ चौथी तिमाही में, कंपनी को 20% से अधिक की गिरावट की उम्मीद है।
सीएफओ ने यह भी चेतावनी दी,"आगे देखते हुए, हमें उम्मीद है कि पीसी में मंदी कम से कम अगले साल की पहली छमाही तक जारी रहेगी," और कम से कम पहली तिमाही तक डीस्टॉकिंग में देरी होगी।
कंपनी के अपने उद्योग मानक और भी ठंडे हैं: पीसी इकाई टीएएम 2026 में लगभग 12% गिर जाएगी, और वर्ष की दूसरी छमाही में 20% से अधिक गिर जाएगी; 2027 में इसके 10% और गिरने की उम्मीद है। मेमोरी की कीमतों में वृद्धि ने मशीन के समग्र बिल को बढ़ा दिया है, और मशीन को बदलने की इच्छा को भी दबा दिया है। मेमोरी के उसी टुकड़े के लिए, डेटा सेंटर सामान हड़पने के लिए कीमतें बढ़ाने को तैयार हैं, लेकिन बढ़ती लागत के कारण पूर्ण पीसी नहीं बेचे जा सकते हैं - इंटेल, जो सीपीयू बेचता है, सबसे पहले प्रभावित होता है।
मॉर्गन स्टेनली ने एक खाते की गणना की है,
ग्राहक व्यवसाय की निरंतर गिरावट से कंपनी की लगभग 3 बिलियन अमेरिकी डॉलर से 4 बिलियन अमेरिकी डॉलर की आम सहमति राजस्व अपेक्षाओं पर असर पड़ेगा।
यह सीज़न उम्मीदों से ज़्यादा अच्छा रहा, लेकिन अगले सीज़न में समस्याएँ होंगी
तिमाही के लिए इंटेल का राजस्व 16.513 बिलियन अमेरिकी डॉलर था, जो साल-दर-साल 21% की वृद्धि है, जो लगभग 16.5 बिलियन अमेरिकी डॉलर के सापेक्ष आम सहमति अनुमान के बराबर है; प्रति शेयर गैर-जीएएपी आय यूएस$0.52 थी, जो लगभग 0.40 के आम सहमति अनुमान के सापेक्ष थी, और कंपनी का अपना मार्गदर्शन लगभग 0.38 था, जो कंपनी के लगभग 0.38 के अपने मार्गदर्शन से काफी अधिक था।
ज़िन्सनर ने यह कहते हुए शुरुआत की, "हमने एक और ठोस तिमाही दी...जिसमें पंद्रह वर्षों में सबसे मजबूत डेटा सेंटर राजस्व वृद्धि भी शामिल है।"
तब मार्गदर्शन के साथ एक समस्या थी:
चौथी तिमाही का राजस्व मार्गदर्शन 15 बिलियन से 16 बिलियन था, जो लगभग 17.1 बिलियन के आम सहमति अनुमान के सापेक्ष था; प्रति शेयर गैर-जीएएपी आय $0.25 थी, जो लगभग 0.43 के आम सहमति अनुमान के सापेक्ष थी।
कुछ आशावादी विश्लेषकों ने वित्तीय रिपोर्ट से पहले एक बार चौथी तिमाही के औसत राजस्व को 17.1-17.5 बिलियन तक बढ़ा दिया था। एक बार मार्गदर्शन लागू होने के बाद, कटौती सीधे अमान्य हो गई।कॉन्फ़्रेंस कॉल के दौरान किसी ने पूछा: मार्गदर्शन आम सहमति के अनुमान से लगभग 1.8 बिलियन कम था। इज़राइली कारखानों और पीसी की बिक्री पर कितना दबाव पड़ा?
सीएफओ ज़िन्सनर ने जवाब दिया: प्रारंभिक मूल्यांकन के अनुसार, इज़राइली फैक्ट्री दुर्घटना से चौथी तिमाही के राजस्व में लगभग 300 मिलियन का योगदान हुआ, जिसका लगभग पूरा हिस्सा 10-नैनोमीटर सर्वर उत्पादों पर पड़ा, और सकल लाभ मार्जिन में लगभग 200 आधार अंकों की गिरावट आई; पहली तिमाही में राजस्व प्रभाव समान हो सकता है, और अधिकांश वेफर स्क्रैपिंग को चौथी तिमाही में शामिल किया गया है, और थोक अभी भी पीसी की बिक्री से नीचे खींच लिया गया है।
डेटा सेंटर का यह सबसे अच्छा सीज़न है, लेकिन OEM अभी भी कोई समय सारिणी नहीं देता है
इंटेल के डेटा सेंटर और एआई (डीसीएआई, जो मुख्य रूप से सर्वर सीपीयू और एआई एक्सेलेरेटर बेचता है) का राजस्व इस तिमाही में 7.318 बिलियन अमेरिकी डॉलर था, जो साल-दर-साल 78% की वृद्धि और महीने-दर-महीने 17% की वृद्धि है; परिचालन लाभ 3.039 बिलियन था, लगभग 42% के लाभ मार्जिन के साथ, और लाभ राशि सीसीपीजी से अधिक हो गई है।
चेन लिवु ने कहा: "निकट-अंत पीसी उद्योग में प्रतिकूल परिस्थितियों के बावजूद, सीपीयू के लिए हमारी मांग मजबूत बनी हुई है... सर्वोच्च प्राथमिकता ज़ीऑन परिवार की असाधारण मांग को पूरा करने के लिए अतिरिक्त आपूर्ति खोलना है।"
आपूर्ति के मुद्दे फैब तक सीमित नहीं हैं। प्रबंधन ने उल्लेख किया कि इंटेल 3 आउटपुट बढ़ रहा है, लेकिन उद्योग में उन्नत कार्बनिक सब्सट्रेट्स की कमी है, और ईएमआईबी उन्नत पैकेजिंग बाधित है -
वेफर्स बनाए गए हैं, लेकिन पैकेजिंग सामग्री नहीं रह सकती है, और सर्वर सीपीयू अभी भी वितरित नहीं किए जा सकते हैं।
कंपनी का अनुमान है कि 2026 और 2027 में उद्योग सर्वर सीपीयू शिपमेंट में सालाना 30% से अधिक की वृद्धि होगी, और तनाव 2027 के अंत तक या 2028 तक भी जारी रह सकता है; प्रबंधन ने कहा कि पूरे साल में डीसीएआई की आय साल की शुरुआत में उम्मीद से लगभग 10 बिलियन अधिक होने की उम्मीद है।
मजबूत सर्वर नंबरों के इस सेट के लिए, मॉर्गन स्टेनली का मानना है कि हालांकि उम्मीदें अच्छी हैं, यह अभी भी संदेहपूर्ण है: मजबूत संख्याएं कमी के माहौल पर अत्यधिक निर्भर हैं, और इंटेल के प्रमुख उत्पाद अभी भी साथियों के सापेक्ष कमजोर हैं।
समकक्ष तुलना और भी अधिक चमकदार है। कॉन्फ़्रेंस कॉल के दौरान किसी ने बताया कि
एएमडी का सर्वर-संबंधित राजस्व मार्गदर्शन लगभग 70% अधिक है, और आर्म आर्किटेक्चर भी सर्वर के लिए प्रतिस्पर्धा कर रहा है। विरोधी राजस्व ढलान और हिस्सेदारी के बारे में बात कर रहे हैं, लेकिन इंटेल केवल यह कहता है कि हिस्सेदारी इस बात पर निर्भर करती है कि आपूर्ति बनी रह सकती है या नहीं - शेयर केवल उतना ही बढ़ेगा जितना आपूर्ति में सुधार होगा।
जब सबस्ट्रेट्स और पैकेजिंग की कमी होती है, तो कमी डिलीवरी दबाव लाती है। मांग बढ़ रही है, लेकिन विशिष्ट शेयर प्वाइंट कभी नहीं दिया जाता है।फाउंड्री भाग (मुख्य रूप से आंतरिक और बाहरी वेफर विनिर्माण और पैकेजिंग का कार्य) का इस तिमाही में 6.697 बिलियन का राजस्व है, जिनमें से अधिकांश आंतरिक ऑर्डर हैं; बाहरी फाउंड्री का राजस्व 411 मिलियन है, जो पिछली तिमाही की तुलना में 118 मिलियन अधिक है, मुख्य रूप से एकमुश्त ग्राहक परियोजनाओं से, 1.853 बिलियन के परिचालन घाटे के साथ।
टीएसएमसी अभी भी बाहरी ओईएम के लिए बेंचमार्क है। केवल तभी जब ग्राहक उन्नत विनिर्माण प्रक्रियाओं के लिए भुगतान जारी रखने के इच्छुक हों, ओईएम कहानी स्थापित की जा सकती है।
सेमीएनालिसिस विश्लेषण से पता चलता है कि हालांकि इंटेल का 18ए भेज दिया गया है, लेकिन इसका ट्रांजिस्टर घनत्व टीएसएमसी की समान-स्तरीय प्रक्रिया से आगे नहीं है, और हाई-एंड जीपीयू और आई/ओ चिप्स को अभी भी टीएसएमसी की उत्पादन क्षमता का उपयोग करने की आवश्यकता है। मॉर्गन स्टेनली ने यहां तक स्पष्ट रूप से कहा कि
फाउंड्री में बाजार का विश्वास ज्यादातर 2028 या 2029 में 14ए नोड के कार्यान्वयन पर दांव लगा रहा है। वर्तमान में, बाहरी उच्च-मात्रा वाले ग्राहकों की प्रतिबद्धताएं अभी भी बहुत छोटी हैं। वे इंटेल की संरचनात्मक क्षमताओं की कमी को लेकर अधिक चिंतित हैं। यदि यह अपनी जरूरतें भी पूरी नहीं कर सकता तो यह सबसे खराब विज्ञापन होगा।
कैश को OEM के लिए इंतजार करना पड़ता है, OEM के लिए अभी तक कोई समय सारिणी नहीं है
इंटेल ने अगस्त में 23 बिलियन अतिरिक्त आरएमबी जारी किया, जिसमें तिमाही के अंत में लगभग 54 बिलियन आरएमबी का नकद और अल्पकालिक निवेश शामिल था; पतला शेयर पूंजी लगभग 5.3 बिलियन शेयर है, और चौथी तिमाही का मार्गदर्शन लगभग 5.44 बिलियन शेयरों तक पूरी तरह से पतला है, जिसमें ब्याज वाली देनदारियां लगभग 50.1 बिलियन हैं। नकदी की कोई कमी नहीं है, लेकिन जो कमी है वह यह है कि बाहरी ओईएम कब मॉडल योग्य आय वाले हो जाएंगे।
बैंक ऑफ अमेरिका प्रश्नोत्तरी में इसी का पीछा कर रहा है। रिपोर्ट में, चेन लिवु ने कहा कि वह ग्राहक विवरण का खुलासा नहीं करेंगे; प्रश्नोत्तर में, उन्होंने पूछा कि टेप-आउट आधिकारिक तौर पर कब जारी किया जाएगा और मॉडलिंग कब संभव होगी, लेकिन उन्होंने फिर भी कहा "हम इसके बारे में बाद में बात करेंगे।"
2026 में सकल पूंजीगत व्यय अभी भी लगभग 20 बिलियन होगा, और 2027 में "काफी बढ़ जाएगा"। कंपनी ने पूर्ण राशि लॉक नहीं की है, और बाजार में प्रसारित उच्च दौर के आंकड़े सिर्फ मोटे अनुमान हैं।
ज़िन्सनर ने इसे बहुत स्पष्ट रूप से कहा: इस बात की बहुत अधिक संभावना है कि अगला वर्ष सकारात्मक मुक्त नकदी प्रवाह का वर्ष नहीं होगा।
एकल-तिमाही समायोजित मुक्त नकदी प्रवाह अभी भी 1.6 बिलियन है - परिचालन नकदी प्रवाह लगभग 5.1 बिलियन है, और सकल पूंजी व्यय लगभग 4.2 बिलियन है। सरकारी प्रोत्साहन और साझेदार निवेश जैसे समायोजनों के साथ, यह सकारात्मक संख्या अगले वर्ष तक नहीं रहेगी। यह पैसा अगस्त में परिचालन पुनर्भुगतान और अतिरिक्त जारी करने से आता है, और मुख्य रूप से वेफर्स, पैकेजिंग उत्पादन लाइनों और फाउंड्री डिवीजन पर खर्च किया जाता है जो अभी भी पैसा खो रहा है। ऐसे वित्तीय मॉडल का सामना करते हुए, मॉर्गन स्टेनली ने निर्णय लिया कि भले ही बाद के आंकड़ों को ऊपर की ओर संशोधित किया जाए, इस स्टॉक की वर्तमान कीमत लगभग अधिक है।
सर्वर ऑर्डर अभी भी कतारबद्ध हो रहे हैं, और एआई की मांग कम नहीं हुई है। जो बदल गया है वह मूल्य निर्धारण है: पीसी मेमोरी लागत से पीछे रह गए हैं, सकल लाभ मार्जिन मार्गदर्शन नीचे की ओर चला गया है, बाहरी ओईएम को अभी भी मॉडल में शामिल नहीं किया जा सकता है, और मुफ्त नकदी प्रवाह अगले साल फिर से नकारात्मक होने की संभावना है। बाजार अब फाउंड्री शेड्यूल और पीसी रिकवरी ढलान के लिए भुगतान करने को तैयार नहीं है जो अभी तक अमल में नहीं आया है।
टिप्पणियाँ